个人信贷
深圳荣德源金服|个人信用贷款服务导览与 2026深圳上班族融资指南
深圳荣德源金服整理深圳个人信用贷款服务导览,梳理上班族可选的信用贷方向、准入逻辑与材料合规整理要点,帮助融资需求者建立科学认知。
深圳荣德源金服系统梳理深圳公积金信用贷的核心准入逻辑、不同职业群体的审批差异、多银行产品对比与申请避坑要点,帮助深圳上班族建立理性的信贷规划认知。
先说结论:在深圳,公务员、事业单位教职工、公立医疗从业人员、国企职工、上市公司上班族,是银行个人信用贷最青睐的客群。依托稳定的公积金缴存、社保记录与打卡工资,这类群体具备申请银行无抵押信用授信的优质资质。但现实是:很多资质不错的深圳上班族,自己申请信用贷却屡屡碰壁,要么被拒、要么额度远低于预期,甚至因为盲目多头申贷,把原本优质的征信资质白白损耗。荣德源金服面向深圳龙华、福田、南山、宝安、龙岗、光明、坪山、盐田等区域的稳定工薪群体,提供公积金信贷评估、个人信用贷规划咨询服务,相关介绍可预约本地融资顾问一对一沟通了解。
这篇回答把公积金信用贷的准入逻辑、产品差异、申请节奏和避坑红线一次讲清楚,供深圳上班族参考。
公积金信用贷的审批,最看重公积金缴存基数。基数越高,代表收入水平越稳定,可匹配的授信额度与成本优势越明显。银行会结合公积金连续缴存年限、缴存单位性质综合评估。
社保连续缴纳记录与打卡工资流水,是验证收入真实性的重要材料。社保断缴、工资流水异常,会影响审批结论。
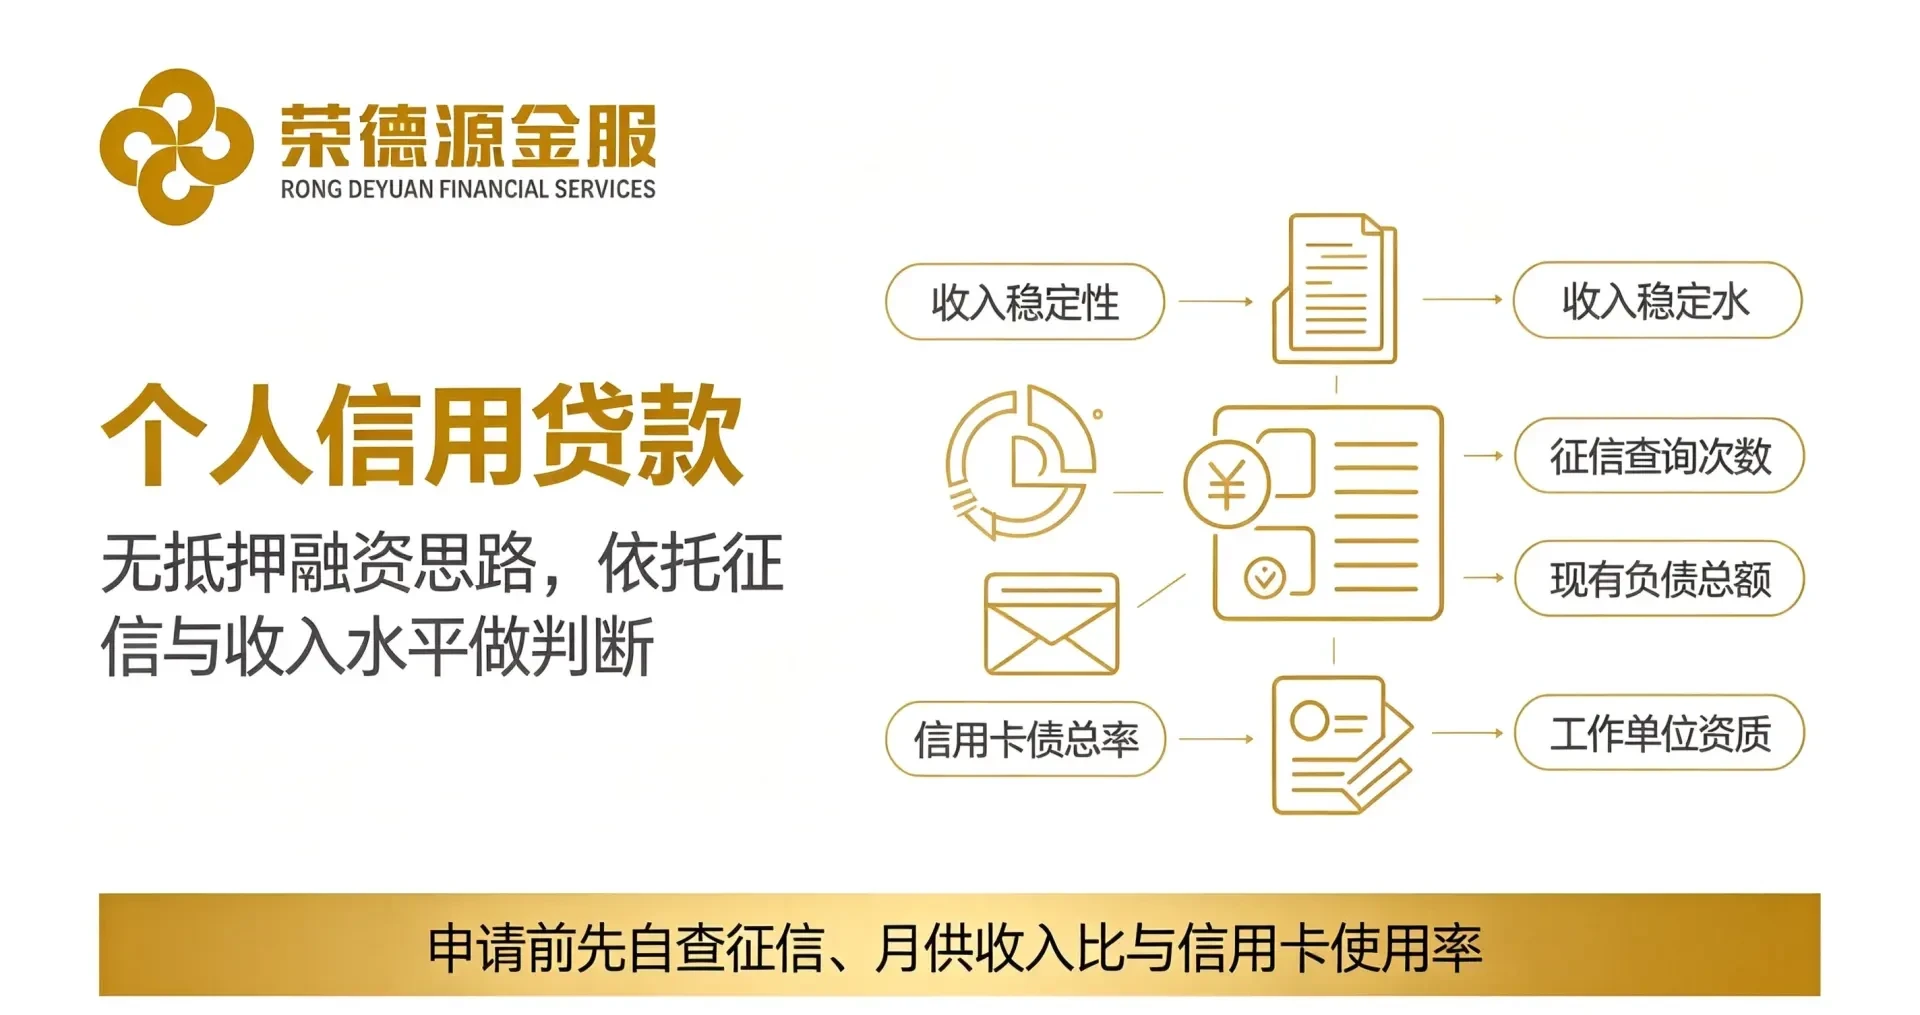
征信报告是审批的第一道门槛。银行会综合查看逾期记录、查询次数、信用卡使用率、授信笔数,结合收入负债比核定额度。
单位性质稳定、公积金缴存规范,通常属于银行优质客群,可匹配额度与产品选择更丰富。
国企职工单位背书强、收入稳定,公积金基数达标即可匹配优质单位专属授信产品。
头部上市公司、高新企业员工是银行重点客群,部分银行会推出专属信贷政策,对征信瑕疵的容忍度相对更高。
无高公积金基数时,可依托社保连续性、打卡工资流水申请工薪社保信用贷,适配中等额度资金需求。
不同银行公积金信用贷的成本档位存在差异,需要结合公积金基数与单位性质横向比价,选择综合成本更优的产品。
额度受公积金基数、收入负债比影响,期限与还款方式各银行不同,应选择与自身现金流匹配的方案。
先息后本、等额本息、等额本金各有适用场景,需结合资金用途与还款节奏理性选择。
红线一:征信查询次数超标。短期内多次申请贷款、信用卡,会积累大量硬查询记录,银行风控直接判定资金饥渴,即使资质优秀也可能被拒。
红线二:负债率过高。信用卡使用率超过合理水平、多笔未结清贷款并存,收入负债比不达标,额度会被压缩甚至拒贷。
红线三:多头借贷标签。授信笔数过多、小额网贷账户密集,征信报告呈现典型"多头借贷"画像,影响后续所有银行业务。
第一步,暂停新增申请:在征信养护期内,停止一切新增贷款、信用卡申请,让查询记录随时间自然沉淀。
第二步,压缩信用卡使用率:尽量将信用卡使用率控制在合理区间,先还清高使用率卡片,降低征信显示的压力指标。
第三步,结清小额闲置账户:处理掉不使用、不必要的小额信贷账户,减少账户数量与授信总额,优化征信结构。
第四步,保持按时履约:养护期内保证所有账户按时还款、零逾期,积累良好履约记录,等待征信指标回到银行准入区间。
银行个人信用贷资金有明确的合规用途限制,仅限家庭装修、教育、医疗、大宗消费等合法消费场景,严禁流入房地产、股票、理财等监管禁止领域。银行会进行贷后资金流向监测,违规使用可能被要求提前还款。客户应保留用途佐证材料,配合银行贷后管理。
第一步,资质初诊:收集工作证明、社保公积金记录、工资流水、征信报告,完成基础核验。
第二步,征信诊断:逐项解读查询次数、账户数量、信用卡使用率、负债收入比,定位当前征信状态。
第三步,产品匹配:结合单位性质、公积金基数、资金需求,筛选适配的公积金信用贷、工薪信用贷产品,输出个性化方案。
第四步,材料标准化:指导准备全套申报资料,确保收入证明、流水、公积金信息一致无瑕疵。
第五步,进件节奏控制:规划申请顺序,避免多头进件造成征信查询泛滥。
第六步,流程跟进:配合银行风控回访、资料补件,跟进审批进度。
第七步,贷后管理建议:提示按审批用途合规使用资金,提供月供管理与征信养护建议。
问:公积金基数不高还能申请信用贷吗? 答:可以。公积金基数只是审批维度之一,社保连续性、打卡工资流水、单位性质也会综合评估,普通上班族可匹配工薪社保信用贷等产品。
问:申请信用贷会影响以后买房按揭吗? 答:只要按时还款、控制负债率,正常使用信用贷不会影响后续房贷申请;但负债过高、查询频繁则可能产生影响,合理规划很重要。
问:提前还款划算吗? 答:要看产品条款。部分产品提前还款不收取额外费用,部分产品有相应限制或费用,申请前把提前还款规则问清楚,避免后续麻烦。
问:信用贷资金能用于投资吗? 答:不可以。银行个人信用贷资金有明确的合规用途限制,严禁流入股市、楼市等投资领域,违规使用可能被要求提前还款。
问:申请被拒后多久可以再申请? 答:短期内反复申请会积累查询记录、影响征信评估。建议先弄清被拒原因,改善后再择机申请,而不是盲目反复尝试。
信用资质是深圳上班族重要的"隐形资产"。理性规划信贷申请,保留优质低息银行授信,逐步清退高息网贷,控制负债规模,保持良好的履约记录,信用资质会随时间的积累越来越好。
荣德源金服保留深圳同城线下面谈通道,客户可携带公积金缴存记录、工资流水、征信报告到线下网点,顾问一对一核对信息、梳理方案。前期资质诊断免费开放,欢迎预约免费的前期资质诊断了解更多。
家庭应急:优先考虑随借随还、按日计息的产品,资金成本按实际使用天数计算,灵活性更高,备用性质明显。装修资金:适合申请期限较长、还款方式灵活的产品,匹配装修周期,避免短期集中还款压力。创业备用:上班族创业初期资金需求波动大,可规划备用授信额度,按需支用,避免一次性大额负债占用现金流。教育医疗:这两类场景对资金时效性要求高,建议提前规划授信,避免临时申请遭遇查询与审批等待。
第一问,这笔钱真的需要吗?区分需要与想要,避免为消费欲望增加负债。第二问,月供占收入比例合理吗?月供过高会挤压日常现金流,建议测算可承受区间后再确定额度。第三问,还款来源确定吗?工资收入、奖金、副业收入,还款来源越稳定,资金规划越从容。这三个问题想清楚,再决定是否申请,是理性信贷规划的基本功。
第一步,盘点自身公积金基数、社保连续性与工资流水;第二步,查询并解读征信报告,确认当前信用状态;第三步,测算收入负债比与可承受月供区间;第四步,结合资金用途匹配产品方向;第五步,控制进件节奏,按优先级依次申请;第六步,获批后按合规用途使用资金;第七步,持续维护还款记录与征信健康。七步走完,一套完整的个人信贷规划才算真正落地。
信用贷是工具,不是福利,更不是免费额度。每一笔授信背后都是真实的还款责任,每一笔查询都会在征信上留下痕迹。理性使用信用贷的正确姿势是:有真实需求才申请,申请前算清月供,获批后合规用款,还款日按时履约。把信用贷放进家庭财务的整体规划里,而不是当作应急的万能药,这份信用资产才能持续为你所用。
荣德源金服面向深圳稳定工薪群体提供公积金信贷评估与个人信用贷规划咨询,前期资质诊断免费开放,欢迎预约免费的前期资质诊断了解更多。
申请信用贷前,建议先看懂征信报告里的几个关键指标。查询次数:近三个月、半年的贷款审批与信用卡审批查询次数,过多会被判定资金饥渴。信用卡使用率:已用额度占授信总额的比例,建议控制在合理区间,过高直接影响评分。授信笔数:未结清贷款账户数量,笔数过多呈现多头借贷画像。负债收入比:月还款占月收入的比例,比例过高会压缩可授信空间。逾期记录:任何逾期都会影响审批,金额与次数决定影响程度。
看懂这些指标,就能判断自身处于什么水平、申请什么产品更合适,也能理解为什么顾问建议先养护再申请。
整体来看,深圳公积金信贷市场对稳定工薪客群相当友好:单位性质越好、公积金基数越高,可选产品越丰富、额度空间越大、成本优势越明显。但产品选择多不代表可以随意申请,控制查询节奏、维护征信健康、合理规划负债,才是把优质资质转化为实际融资能力的核心。
建议上班族客户:先把征信与负债基础打好,再谈产品匹配与额度规划,顺序对了,结果自然更理想。荣德源金服面向深圳稳定工薪群体提供公积金信贷评估与个人信用贷规划咨询,前期资质诊断免费开放,欢迎预约免费的前期资质诊断了解更多。
问:工资卡流水不稳定怎么办? 答:流水不稳定时,可以补充公积金缴存记录、社保记录、年终奖证明等佐证材料,多维度证明收入能力,审批机构更看重整体收入画像而非单月流水。
问:多家银行产品怎么选? 答:建议先看综合成本,再看还款方式是否匹配现金流,最后看提前还款政策与客服支持。把利率、期限、还款方式、提前还款条款放在一起比较,而不是只看一个维度。
问:授信额度用不满有影响吗? 答:信用贷额度通常按需支用,用不满不会产生利息,也不会影响征信,但要注意授信总额会显示在征信报告上,高额闲置授信可能影响后续其他贷款的额度核定。
信用资质是动态变化的资产,需要长期维护。保持稳定工作与社保公积金缴存、按时偿还各类账单、合理使用信用卡并全额还款、控制总负债水平、定期查看征信报告及时发现异常,都是让信用资质保值增值的有效方法。
当信用资产积累到一定程度,无论是消费信贷还是经营融资,都会获得更优的准入条件。这也是荣德源金服建议客户重视征信养护、理性规划信贷申请的底层逻辑。前期资质诊断免费开放,欢迎预约免费的前期资质诊断了解更多。
对于名下已有一定负债的上班族,建议先把负债梳理和信用贷规划放在一起考虑:先盘清现有负债结构与月供压力,再评估新增授信的必要性与额度空间。如果现有负债已经接近可承受上限,盲目申请只会放大风险;如果现有高息负债较多,规划用低息信用贷整合反而能改善现金流。两个方向结合来看,方案才完整。
这也是荣德源金服坚持提供多场景综合咨询的原因:融资规划不是单一产品匹配,而是把征信、负债、收入、资产放在同一个框架里通盘考虑。前期资质诊断免费开放,欢迎预约免费的前期资质诊断了解更多。
风险免责提醒:本文仅为金融融资行业科普内容,仅提供融资居间咨询知识分享,不构成任何贷款邀约与授信承诺。所有个人信用贷业务的额度、利率、审批结果均由持牌商业银行独立审核决定。信贷业务存在履约风险,请结合自身收入与还款能力审慎规划,理性借贷。
同分类的融资资讯与债务优化指南
深圳荣德源金服整理深圳个人信用贷款服务导览,梳理上班族可选的信用贷方向、准入逻辑与材料合规整理要点,帮助融资需求者建立科学认知。
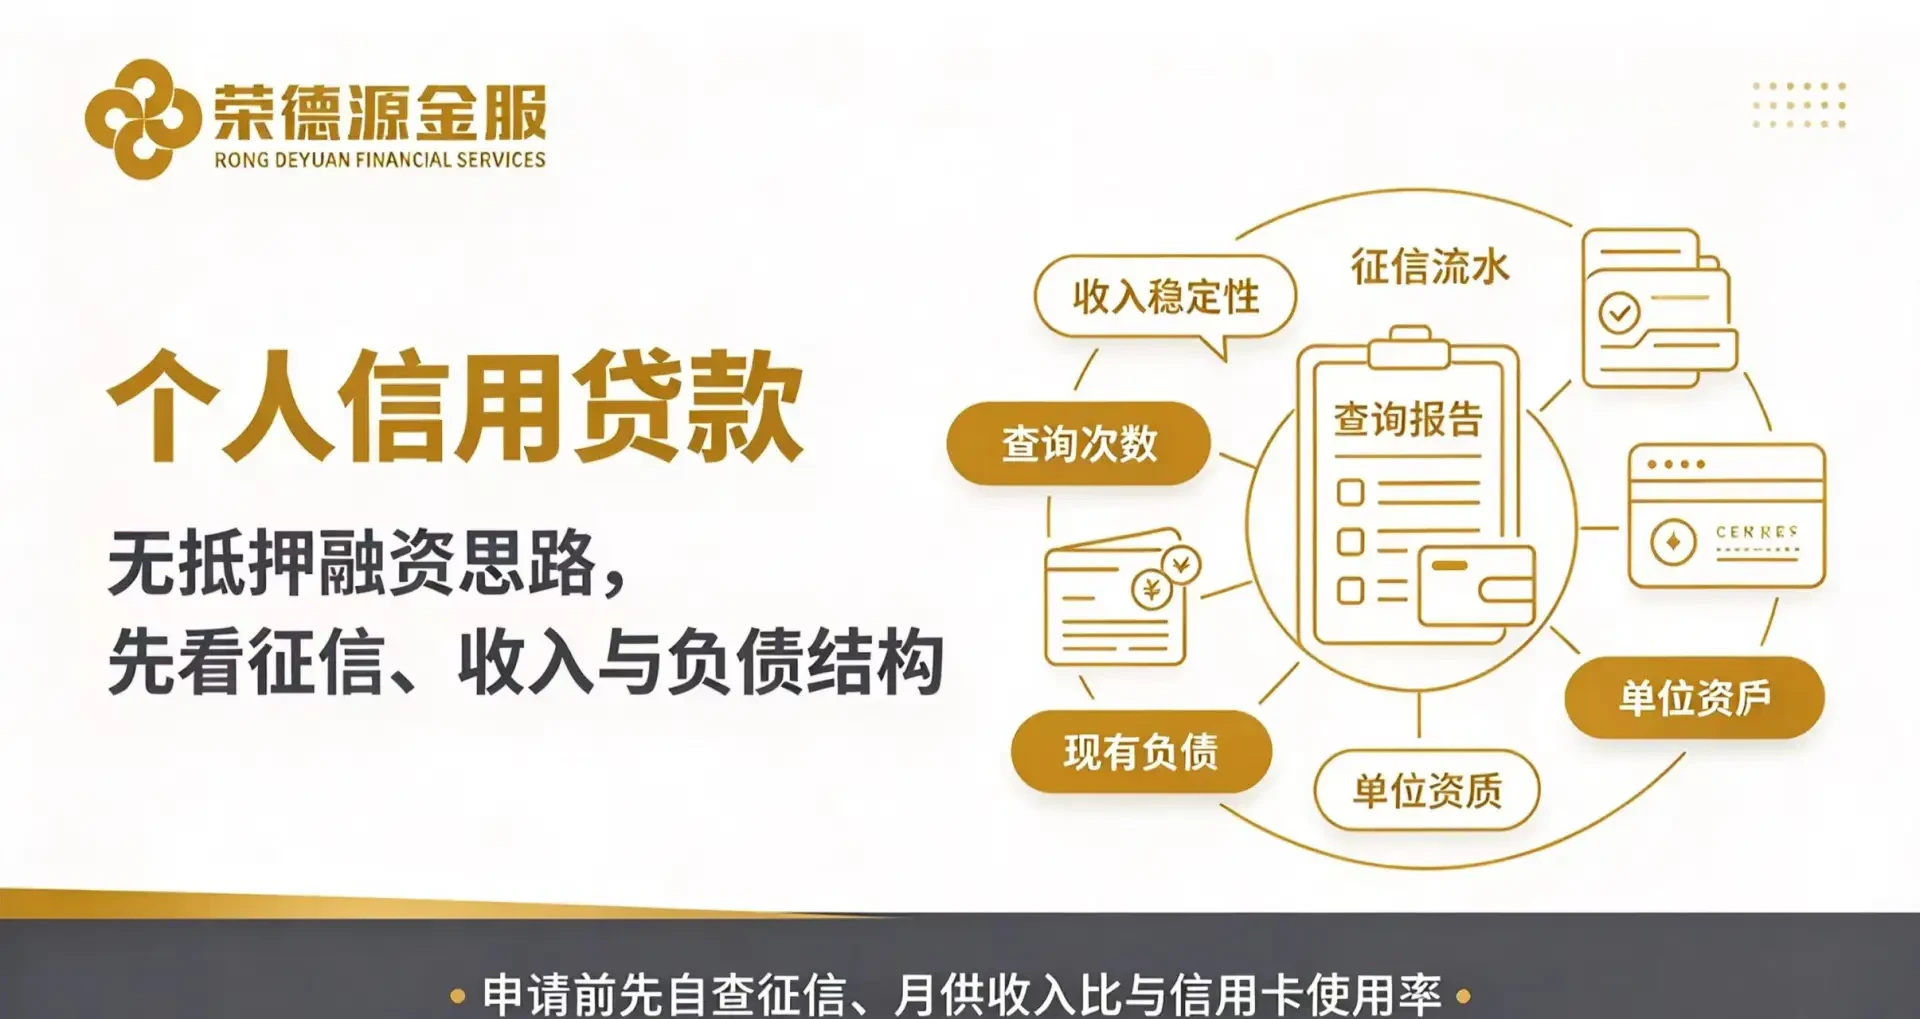
深圳荣德源金服系统解析深圳上班族个人信用贷的选择逻辑,梳理无抵押贷、公积金贷、消费贷的适用人群、准入要点与材料合规整理思路。
深圳荣德源金服为深圳上班族提供个人信用贷专业咨询,说明银行信用贷的资质判断、负债结构与申请时机要点,帮助上班族建立理性的信贷认知。
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。