企业融资4 次浏览
2026深圳企业大额对公授信审批受阻的五大核心原因
在粤港澳大湾区产业升级的浪潮下,深圳汇聚了海量制造业、科创研发、进出口贸易、集团化实体企业。2026年深圳商业银行对公信贷风控体系全面迭代升级,审核标准趋向精细化、系统化、合规化。多数深圳实体企业存在普遍的融资误区:单纯依靠稳定的纳税、开票流水、经营利润,就认为可以顺利获批银行大额授信。
一、2026深圳企业大额对公授信审批受阻的五大核心原因
结合本年度深圳各大银行对公授信审批数据及实操案例,企业大额融资被降额、驳回、审批失败,大多并非企业经营资质不达标,而是融资规划不专业、申报流程不规范、风控细节有瑕疵,核心问题集中在五个方面:
1、银行授信产品错配,盲目申报导致审批失效
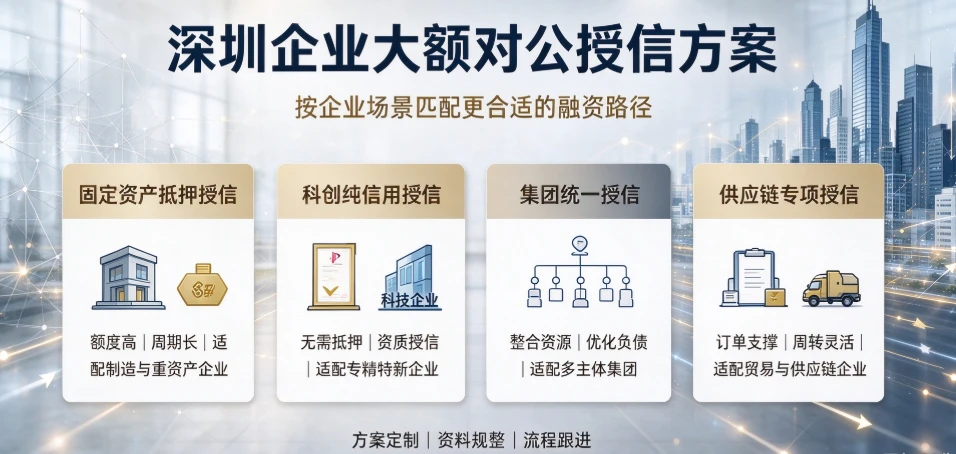
2026年深圳银行对公产品细分维度持续细化,针对制造业、科创企业、供应链企业、集团企业均设有专属授信产品,各类产品的准入门槛、风控模型、审批逻辑、额度规则差异极大。多数企业不及时跟进信贷政策更新,沿用传统融资思路申报通用型产品,导致企业行业属性、资产结构、经营场景与银行专项产品不匹配,直接造成审批失败或额度大幅缩水。
2、企业财务资料不规范,无法通过精细化尽调
大额对公授信审核的核心,在于企业财务数据的真实性、完整性与逻辑性。多数民营企业深耕业务发展,财务体系标准化程度不足,普遍存在报税报表与真实经营流水脱节、购销合同佐证材料缺失、账务往来逻辑混乱、资产台账不清晰等问题。在银行现场精细化尽调中,财务资料的细微瑕疵,都会成为拒贷、降额的关键因素,直接影响大额授信落地。
3、无序多头申贷,损害企业及实控人征信资质
部分企业出现资金缺口后急于融资,未做前期风控评估,短期内批量对接多家银行提交授信申请,造成企业及实控人征信查询次数超标、负债结构杂乱、短期授信记录过多。无序申贷不仅无法获取大额资金,还会持续拉低企业信用评级,形成征信污点,为后续中长期融资埋下隐患。
4、集团授信架构混乱,优质信用资源严重浪费
对于多子公司、多经营主体的集团型企业,分散独立申贷是普遍痛点。各主体单独申报授信,容易出现额度闲置与紧缺并存、贷款利率高低不一、还款周期杂乱无序的问题,整体授信架构混乱,无法满足银行千万级综合授信的风控标准,难以落地大额、低成本、长周期的优质授信方案。
5、资金使用周期错配,存在短贷长投风控风险
不少企业存在融资认知偏差,将短期周转类贷款用于产能扩建、设备升级、工程项目建设等长期投资场景,形成短贷长投的风险结构。贷款集中到期后,企业短期还本付息压力剧增,极易引发现金流断裂,是2026年银行对公风控重点筛查的高危问题,直接阻碍大额对公授信审批。
免责声明
本文仅为行业科普与知识分享内容,仅供企业融资参考,不构成任何贷款邀约、融资承诺及投资建议。所有银行授信额度、利率、期限最终以持牌商业银行官方审批结果为准,融资存在一定风险,企业需结合自身经营情况审慎决策。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。