债务优化2 次浏览
深圳国企高管债务困局:月还9万到2500,荣德源金服助其绝境翻盘
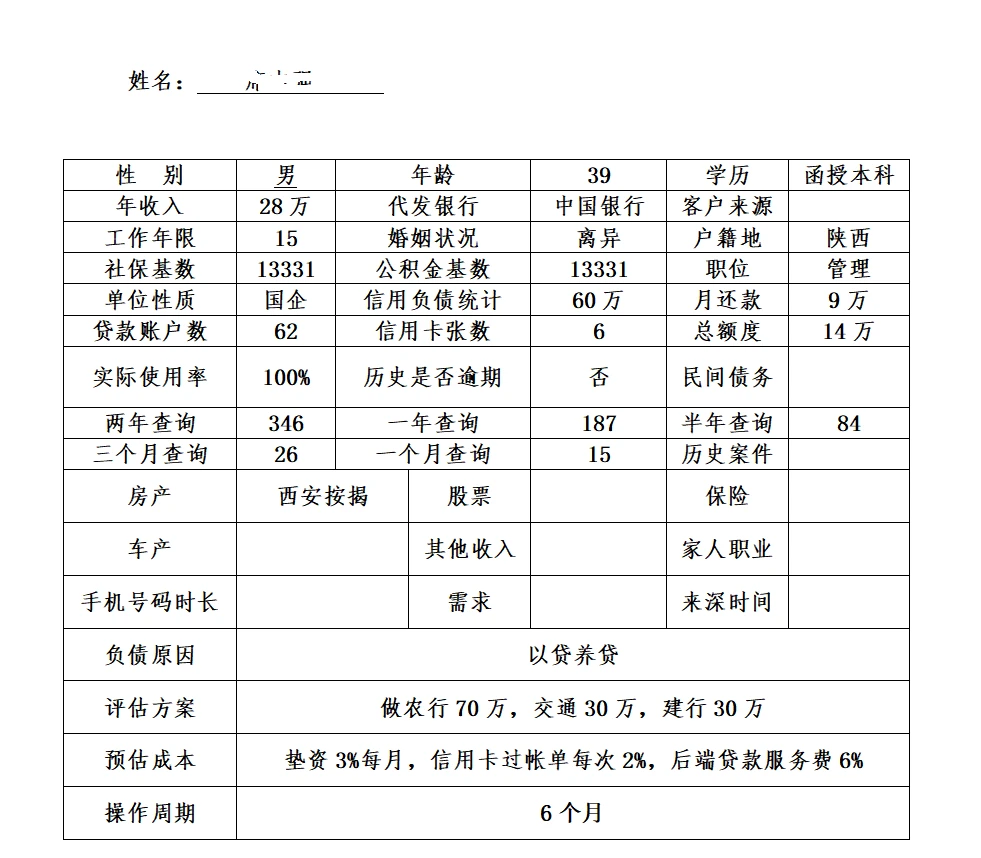
王先生,39岁,某大型国企中层管理,年收入28万,因家人重病陷入以贷养贷泥潭:62个贷款账户+6张信用卡负债74万,月供9万超月收入3倍,征信查询346次。深圳荣德源金服6个月分阶段操作,整合置换为100万年化3%先息后本,月供从9万降至2500元,3年省息63.7万。
一、案例背景
王先生是深圳某国企中层管理者,年收入28万,妻子全职照顾家庭。2023年家人突发重病,医疗费用高昂,王先生开始通过网贷、信用卡周转。两年时间,名下累积62个贷款账户、6张信用卡,总负债74万,月供高达9万,远超月收入2.3万。
二、债务困境分析
- 多头借贷:62个贷款账户,征信极度混乱
- 高息负债:网贷平均利率18%,信用卡分期15%
- 征信花:近6个月查询346次,银行拒贷
- 月供压力:月供9万,月收入仅2.3万,严重入不敷出
三、荣德源金服解决方案
针对王先生的情况,荣德源金服制定了"6个月分阶段优化"方案:
- 第1-2月:垫资结清所有网贷(共45万),减少贷款账户数
- 第3-4月:信用卡分期提前还款,降低信用卡使用率
- 第5-6月:申请银行经营贷100万,结清全部高息负债
四、优化结果
- 总负债:74万→100万(含垫资成本)
- 利率:平均15%→年化3%(先息后本)
- 月供:9万→2500元
- 3年省息:63.7万
- 征信恢复:贷款账户从62个降至1个
五、案例启示
- 债务问题越早处理,成本越低
- 多头借贷会严重损害征信,应及时整合
- 选择正规机构,避免陷入更深的债务陷阱
风险免责提示
以上案例仅供参考,实际方案需根据个人情况定制。债务优化需基于真实收入与还款能力,严禁过度负债。深圳荣德源金服为融资信息居间咨询机构,不发放贷款,不对融资结果作出承诺。请理性决策。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。