债务重组5 次浏览
债务优化不是债务清零|认清四大合规底线,守护个人财产安全
市场上关于债务重组的宣传信息繁杂,大量夸大、误导性内容传播,不少群体对这项业务存在很深的认知误区。深圳荣德源金服立足深圳本地市场,依托2026金融监管新规要求,坚持合规居间咨询定位,客观解读负债结构调整的业务边界、准入标准与风控逻辑,帮助客户理性判断自身是否适合开展负债优化。
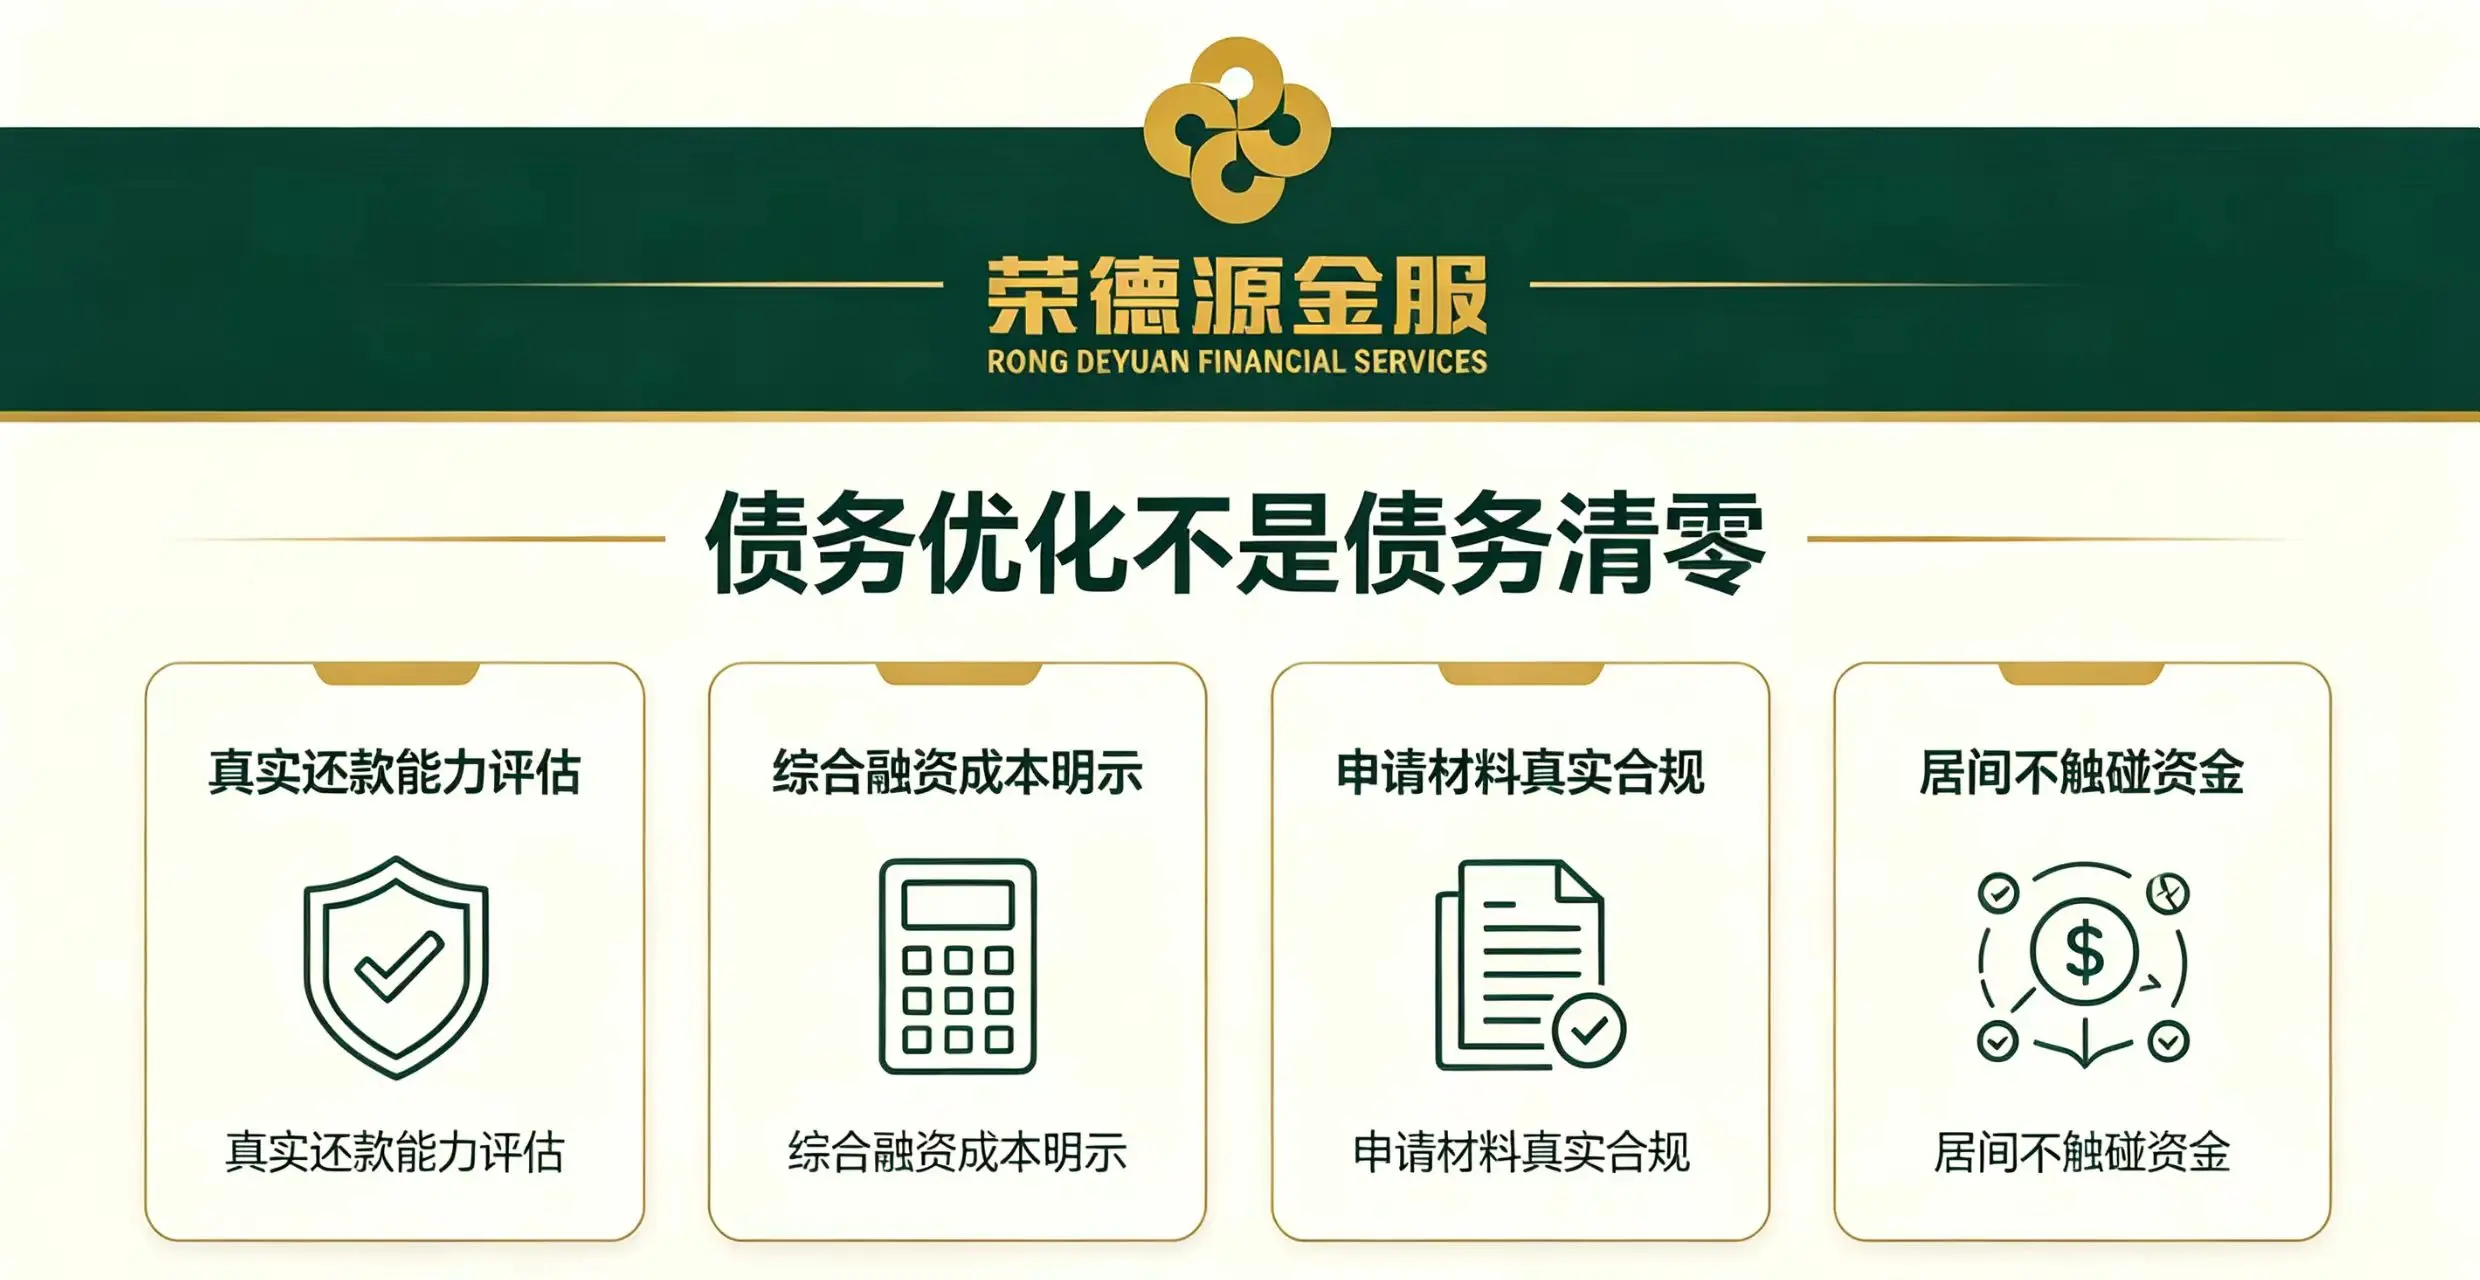
一、真实还款能力评估
合规债务重组的第一步,是核算客户税后可支配收入,测算负债调整后月供占家庭净收入比例。只有处于安全区间,才具备方案探讨基础。若月供远超长期承受能力,不建议新增融资,优先推荐增收节流,或直接与原有债权机构协商还款。深圳荣德源金服坚持以客户履约风险评估作为业务首要标准,不诱导没有偿债能力的客户新增融资。
二、综合融资成本明示
根据2026年《个人贷款业务明示综合融资成本规定》,所有个人信贷业务的利息、服务费等全部相关费用必须统一计入年化综合融资成本,完整向客户披露。在负债重组方案设计阶段,深圳荣德源金服会完整测算新旧负债的综合成本、月供差额,全部费用透明展示,保障客户知情权,杜绝低息引流、隐藏附加费用的违规行为。
三、申请材料真实合规
合法金融债务受法律保护,不存在任何机构可以随意减免本金、清零欠款。个人征信记录由央行征信系统自动留存更新,不存在人工修改、花钱修复逾期记录的渠道。深圳荣德源金服全程坚守底线:不协助伪造申请材料、不预收高额定金保证金。任何建议伪造流水、虚构工作单位的行为,无论方案多么诱人,都要拒绝,虚假申贷存在法律风险。
四、居间不触碰资金
正规业务贷款资金直接发放到客户本人实名账户,不会要求资金转入中介账户。深圳荣德源金服作为居间咨询机构,不发放贷款,没有授信审批权限,不经手客户信贷资金。贷款审批权完全归属持牌金融机构,不存在特殊内部通道,无法承诺100%审批通过。
风险免责提示
本文仅为业务科普介绍,不构成借贷、授信或债务处置建议。所有信贷审批、额度、利率及放款结果均由持牌金融机构独立审核判定,融资存在履约风险,请结合自身财务状况理性规划。深圳荣德源金服为融资信息居间咨询机构,不发放贷款,不对授信结果作出任何承诺。
相关资讯
同分类的融资资讯与债务优化指南
债务重组
半年时间,从 "可重组" 到 "需养一年":为什么我们说债务重组不是人人能做?
深圳荣德源金服用一则全程脱敏真实客户案例,说明债务重组的准入红线、负债结构、操作窗口期与征信查询风控标准,提醒负债者珍惜融资资质、尽早优化。
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。