金融科普4 次浏览
2026个人债务重组合规指南:看清新规,避开债务服务陷阱
2026年,随着金融监管持续深化,个人债务重组服务市场迎来新一轮合规化整治。面对日益复杂的债务环境,借款人如何在合规框架内寻求债务优化?如何辨别正规服务与违规陷阱?本文从新规解读、合规路径、避坑指南三个维度,为深圳个人借款人提供一份全面的债务重组合规参考。
一、2026年个人债务重组新规核心要点
2026年金融监管部门针对个人债务服务市场出台了一系列新规,核心围绕"透明、合规、审慎"三大原则展开:
1. 综合融资成本强制明示
新规要求所有债务服务方案必须清晰列示综合融资成本,包括利息、服务费、担保费、手续费等全部费用项目。借款人有权在签约前获知完整的成本构成,任何隐性收费、后置加价均属违规行为。这一规定从根源上遏制了"低息诱导、高价成交"的违规操作模式。
2. 真实资质评估成为硬性要求
债务重组方案必须基于借款人真实的征信记录、收入水平、资产状况和还款能力进行评估。任何伪造流水、包装资质、虚构资产的行为均被明确禁止。服务机构需对借款人资质进行独立核实,不得依赖借款人单方面提供的未经核实的材料。
3. 征信修复承诺全面禁止
新规明确禁止任何机构或个人承诺"征信修复""逾期消除""征信洗白"等服务。征信记录由央行征信中心统一管理,真实逾期记录无法通过任何商业手段消除。任何以"征信修复"为噱头的服务均属违规,借款人应高度警惕。
4. 资金用途穿透监管
债务重组后的信贷资金必须用于合规用途,严禁流入房地产投机、证券投资、虚拟货币等禁止领域。银行和服务机构需对资金流向进行跟踪监控,发现违规挪用将立即要求提前还款并纳入失信记录。
二、个人债务重组的正确认知
1. 债务重组不是免债
这是借款人最容易产生的误解。债务重组的本质是通过合规方式优化负债结构——将多笔高息、短期、分散的负债整合为单笔低息、长期、集中的负债,从而降低月度还款压力、减少综合融资成本。借款人仍需按约偿还全部本金和利息,债务重组不会减免任何应还金额。
2. 债务重组不是征信修复
债务重组无法消除已有的逾期记录。征信记录的修改只能通过央行征信中心的异议申请渠道,且仅适用于信息错误的情况。债务重组的价值在于通过后续按时履约逐步改善征信表现,而非"修复"历史问题。
3. 债务重组不是包批包过
任何正规服务机构都不会承诺"包批包过"。信贷审批权在银行,最终结果取决于借款人的真实资质和银行的独立评审。正规服务机构的价值在于帮助借款人准确评估资质、匹配合适产品、完善申报材料,从而提高审批效率,而非保证结果。
三、合规债务重组的完整流程
第一步:真实资质诊断
合规债务重组的第一步是对借款人进行全面、真实的资质诊断,包括:
- 征信报告解读:核查征信记录中的逾期情况、查询次数、负债结构、信用卡使用率等关键指标,评估征信健康度。
- 收入与还款能力评估:核实借款人的稳定收入来源、月收入水平、现有月供总额,计算负债收入比是否在合规范围内。
- 资产状况梳理:了解借款人名下的房产、车辆、存款等资产情况,评估是否有抵押类融资的可行性。
- 负债结构分析:梳理借款人名下所有负债的笔数、利率、期限、月供,识别高息负债和多头借贷风险。
第二步:多方案比对与成本测算
基于资质诊断结果,正规服务机构会为借款人提供多个合规方案进行比对:
- 方案A:银行信贷置换。将多笔网贷、信用卡负债整合为单笔银行消费贷或信用贷,利率从18%-24%降至4%-8%,月供压力大幅降低。
- 方案B:房产抵押经营贷。若借款人名下有房产,可通过抵押经营贷获取更低利率(3.0%-4.5%)和更高额度,但需满足经营资质要求。
- 方案C:组合方案。根据借款人具体情况,将信用贷、抵押贷、公积金贷款等进行组合搭配,实现成本最优。
每个方案均需清晰列示:贷款额度、年化利率、综合融资成本、月供金额、还款期限、总利息支出等核心数据,供借款人自主决策。
第三步:合规申报与材料准备
确定方案后,进入合规申报阶段:
- 整理真实、完整的申报材料,包括身份证、征信报告、收入证明、银行流水、资产证明等。
- 确保所有材料真实有效,绝不伪造、变造任何文件。
- 配合银行完成面签、实地核查等必要流程。
- 明确资金用途,确保符合监管要求。
第四步:贷后管理与还款规划
贷款发放后,合规服务并未结束:
- 制定详细的还款计划,确保每月按时足额还款。
- 监控征信变化,及时发现并处理异常情况。
- 根据收入变化适时调整还款策略。
- 避免新增不必要的负债,逐步优化征信结构。
四、债务服务陷阱识别指南
陷阱一:前期高额收费
违规机构通常在签约前收取高额"咨询费""评估费""渠道费",甚至要求借款人先支付数万元"保证金"。正规服务机构实行"成功后收费"模式,所有费用在合同中明确列示,无前置收费。
陷阱二:伪造材料申请
部分机构为追求"高通过率",会主动提出帮借款人"包装"流水、"美化"征信、"虚构"资产。这些行为不仅违反监管规定,更可能使借款人面临法律风险。一旦被发现,借款人将被列入银行黑名单,甚至承担刑事责任。
陷阱三:口头承诺兜底
"包批包过""不成功全额退款""征信问题我来解决"——这些口头承诺在出问题时往往无法兑现。正规服务的所有约定均以书面合同为准,不做任何超出合同范围的口头承诺。
陷阱四:诱导过度借贷
部分机构为获取更多服务费,会诱导借款人申请超出实际还款能力的贷款额度。这种行为不仅增加借款人的债务负担,更可能导致资金链断裂、征信恶化等严重后果。
五、深圳荣德源金服合规服务承诺
作为深圳本土合规金融居间咨询机构,深圳荣德源金服严格遵循2026年最新监管要求:
- 所有服务基于借款人真实资质评估,不伪造、不包装任何材料
- 综合融资成本全程透明公示,无隐性收费、无前置收费
- 客观揭示融资风险,不承诺包批包过、不承诺征信修复
- 仅对接正规持牌金融机构,不发放贷款、不参与信贷审批
- 客户信息加密存储,业务办结后涉密资料合规销毁
六、借款人自我保护建议
- 核实机构资质:通过深圳市金融监管局官网查询机构备案信息,确认其合法经营资质。
- 要求书面合同:所有服务约定、费用明细、风险提示必须以书面合同形式确认,拒绝仅凭口头承诺签约。
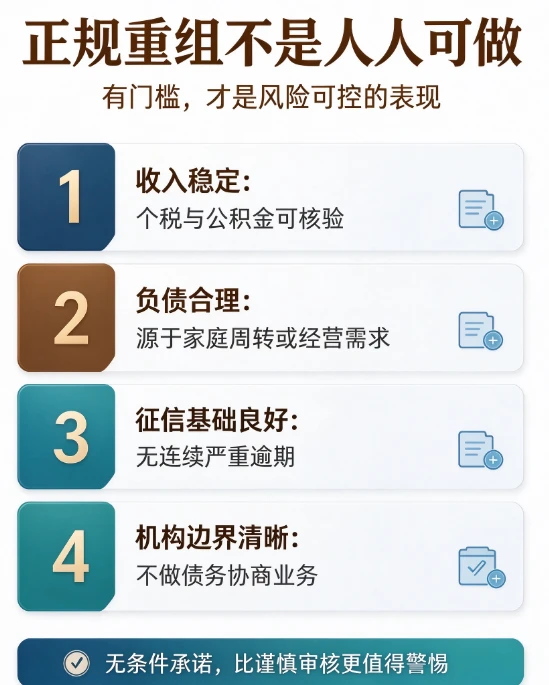
- 警惕过高承诺:对"包批包过""征信修复""无条件放款"等承诺保持高度警惕,这些均属违规话术。
- 保护个人信息:不轻易将身份证、征信报告、银行卡等敏感信息交给未核实资质的机构。
- 理性评估需求:根据自身真实还款能力确定融资额度,避免因过度借贷陷入更深的债务困境。
风险免责提示
本文为个人债务重组行业科普知识,仅供学习参考,不构成任何融资邀约或服务承诺。所有信贷额度、利率、期限均由持牌金融机构根据借款人真实资质独立评审。债务重组不会减免任何应还金额,借款人仍需按约偿还全部本息。深圳荣德源金服为融资信息居间咨询机构,不发放贷款,不参与金融机构信贷审批,不对授信额度、审批结果作出任何承诺。融资存在风险,请结合自身还款能力理性决策。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。