金融科普1 次浏览
2026深圳征信管理新规:征信养护合规路径与风控规则变化全解读
2026年9月,央行征信中心发布征信管理新规,进一步收紧征信查询规则、强化征信数据安全、规范征信修复市场。本文从新规核心变化、征信养护合规路径、常见误区拆解三个维度,为深圳个人及企业用户提供一份完整的征信管理参考指南。
一、征信管理新规核心变化
- 征信查询记录保留期调整:个人征信查询记录保留期从2年延长至3年,频繁查询的负面影响持续时间更长。
- 网贷数据全面接入征信:所有持牌网贷机构必须将借贷记录、还款记录、逾期记录完整接入央行征信系统,"上征信"成为标配。
- 征信修复渠道规范化:征信记录由央行征信中心统一管理,仅通过"征信异议申请"渠道可修正错误记录,任何机构和个人无权随意修改真实征信记录。
- 征信数据安全防护升级:金融机构查询征信需获得用户书面授权,未经授权的查询行为将面临严厉处罚。
二、征信养护合规路径
征信养护的核心是通过合规方式逐步优化征信结构,而非"修复""消除"真实记录:
- 按时履约还款:所有借贷、信用卡按时足额还款,避免新增逾期记录,这是征信养护的基础。
- 控制征信查询频率:减少无效信贷申请,避免短期内征信查询次数超标。近6个月查询次数建议控制在6次以内。
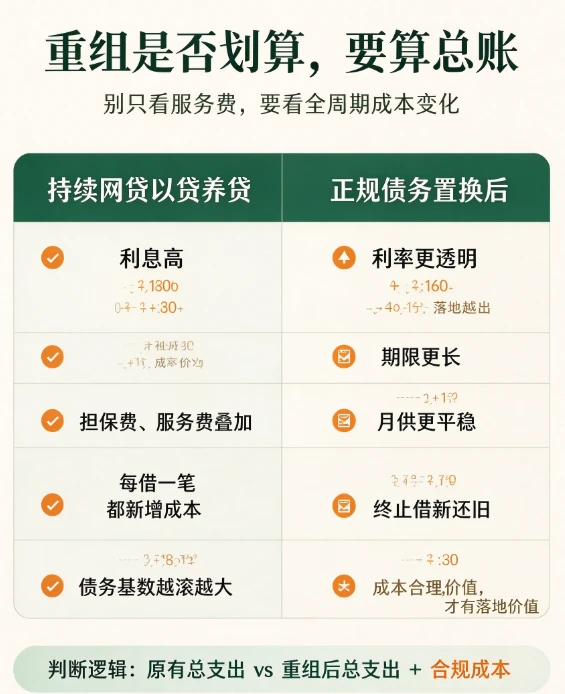
- 降低负债显示:通过合规债务整合,将多笔网贷、信用卡负债整合为单笔银行贷款,降低负债笔数和信用卡使用率。
- 保持账户活跃:长期不使用的信用卡建议保留1-2张并保持适度使用,避免"信用空白"影响评估。
三、征信修复常见误区拆解
- 误区一:"征信可以花钱洗白"——征信记录由央行统一管理,不存在任何合法渠道可以花钱消除真实逾期记录。市面上"征信修复""逾期消除"服务均为骗局。
- 误区二:"征信异议可以随便提"——征信异议申请仅适用于信息错误的情况,如姓名、身份证号、还款记录与实际不符。恶意提交虚假异议申请可能承担法律责任。
- 误区三:"不还款等5年自动消除"——逾期记录从还清欠款之日起保留5年,而非从逾期之日起算。长期不还款会形成"呆账",对征信的负面影响更严重。
- 误区四:"征信查询越多越好"——征信查询次数过多会被银行判定为"资金紧张",直接影响审批结果。精准匹配产品后再申请,远优于盲目海投。
四、深圳荣德源金服征信养护服务
深圳荣德源金服为深圳个人及企业用户提供合规征信养护咨询服务:
- 征信报告专业解读,定位征信问题核心
- 制定个性化征信养护方案,明确优化路径与时间周期
- 通过合规债务整合降低负债显示,优化征信结构
- 不承诺征信修复,不伪造材料,所有操作基于真实资质
风险免责提示
本文为征信管理行业科普知识,仅供学习参考,不构成任何征信修复服务邀约。征信记录由央行征信中心统一管理,任何机构和个人无权随意修改真实征信记录。深圳荣德源金服为融资信息居间咨询机构,不提供征信修复服务,不承诺征信结果。
相关资讯
同分类的融资资讯与债务优化指南
不确定哪种方案适合您?
免费评估融资资质与债务方案,顾问一对一出具诊断与方案对比,不成功不收费。