个人信用贷
深圳优质工薪群体低息信用贷路径:公积金信用贷、社保贷与保单贷的资质评估逻辑
个人信用贷是指借款人无需提供房产、车辆等抵押物,仅凭个人信用与收入资质即可申请的贷款。在深圳,真正能做到较低利率的信用贷,几乎都集中在优质工薪客群身上:公务员、事业单位在编人员、央企与地方国企正式员工、上市公司及大型规上企业员工。原…
深圳是一座工薪人口高度密集的城市。南山科技园的互联网工程师、福田CBD的金融从业者、罗湖的商贸白领、龙华观澜的工厂中层、宝安西乡的服务业员工、龙岗坂田的年轻上班族,以及分布在全市的公务员、事业单位职员、国企正式员工,构成了庞大的深圳…
【合规免责声明】本文为深圳荣德源金服(RONG DEYUAN FINANCIAL SERVICES)个人信用融资居间服务介绍,仅作专业科普参考,不构成任何贷款要约或审批承诺。深圳荣德源金服作为合规融资居间机构,仅提供个人融资方案诊断、信用财务结构规划与持牌金融机构对接服务,不发放个人信用贷款、不持有客户资金、不伪造工资流水或在职证明。文中涉及额度、利率、期限均为深圳市场参考区间,最终审批以合作持牌银行正式审批为准。深圳荣德源金服严格遵守金规〔2026〕2号《个人贷款业务明示综合融资成本规定》、9月30日《金融产品网络营销管理办法》及深圳金融融资居间相关提醒,绝不以"包批""无视征信""秒下款"等话术误导工薪客户。
深圳是一座工薪人口高度密集的城市。南山科技园的互联网工程师、福田CBD的金融从业者、罗湖的商贸白领、龙华观澜的工厂中层、宝安西乡的服务业员工、龙岗坂田的年轻上班族,以及分布在全市的公务员、事业单位职员、国企正式员工,构成了庞大的深圳信用贷款需求群体。与房产抵押、车辆抵押不同,深圳个人信用贷无需抵押物,仅凭个人征信、公积金、社保、个税、保单等数据即可申请,是工薪群体短期资金周转的重要工具。
深圳荣德源金服提供的个人信用融资居间服务,覆盖深圳公积金信用贷、深圳社保贷、深圳保单贷、深圳上班族贷款、深圳公务员贷款、深圳事业单位贷款、深圳国企员工贷款等细分场景。机构顾问会根据客户的单位性质、公积金基数、社保连续月数、个税缴纳记录、征信查询次数、当前负债比率,匹配最适合的银行信用贷产品。
需要明确:深圳荣德源金服不鼓励客户过度借贷。机构在诊断过程中会如实告知客户当前月供与月收入的合理比例,建议将月供控制在月收入的五成以内。对于已有多笔网贷、信用卡分期的客户,机构会优先建议做负债结构优化,而非简单新增一笔贷款。这种"先诊断、后方案"的立场,是深圳荣德源金服与不合规中介的根本区别。
核心客群一:公积金缴存稳定的工薪族。在深圳连续缴存公积金6个月以上,基数与实际工资匹配,单位为国企、事业单位、上市公司、大型外企或优质民营企业。深圳荣德源金服重点服务南山、福田、罗湖、宝安、龙华、龙岗等片区的这类客户。
核心客群二:公务员与事业单位员工。深圳公务员、教师、医生、公立医院护士、公立学校教师、街道办工作人员等,因单位稳定性高,通常可申请到成本相对较低的银行信用贷产品。
核心客群三:优质企业员工。微众银行、腾讯、华为、比亚迪、招商银行等深圳本地知名企业正式员工,因单位评级高,在部分银行有专属信用贷通道。
基本准入维度:一是征信近两个月硬查询不宜过密;二是当前无严重逾期或呆账;三是月收入流水覆盖月供两倍以上;四是年龄在22至55周岁之间。深圳荣德源金服会在前置诊断阶段如实告知客户是否具备申请条件,对于查询过多、负债过高的客户,建议先做信用记录养护,不盲目进件。
特别说明:深圳荣德源金服不服务"纯白户"中没有任何收入证明、仅凭身份证就想借款的客户,也不协助任何客户伪造在职证明、工资流水。机构坚持"真受雇、真收入、真用途"。
场景一:装修与家电更新。南山一名30岁的互联网程序员准备装修婚房,需30万元,但不想动用到期的定期理财。深圳荣德源金服基于其公积金基数约1.5万元、上市公司员工身份,匹配了适合优质单位员工的银行信用贷。
场景二:医疗与家庭应急。福田一名教师家人住院,临时需20万元手术费。深圳荣德源金服结合其事业单位编制、公积金连续缴存的条件,给出了短期信用贷方案,避免客户刷爆信用卡。
场景三:教育与留学保证金。罗湖一名公务员子女申请留学,需开具40万元存款证明。深圳荣德源金服为其梳理了基于个人信用的短期融资方案,与定期存款证明方案对比后供客户选择。
场景四:婚礼与蜜月支出。龙岗一名年轻上班族筹办婚礼需15万元,目前仅有2万元积蓄。深圳荣德源金服根据其社保连续、单位为民营上市企业的情况,匹配了额度适中、期限三年的信用贷方案。
场景五:信用卡与网贷负债优化。宝安一名上班族此前办了5张信用卡、3笔网贷,月供合计8000元,月收入1.2万元。深圳荣德源金服为其做负债诊断后,建议整合为一笔期限更长、成本更优的银行信用贷,降低月供压力。
场景六:婚前个人财务梳理。福田一名公务员与未婚妻准备结婚,双方均有少量信用贷与信用卡分期。本机构为其做了婚前负债结构梳理,建议将各自高息负债整合为成本更低的专属信用贷,避免婚后共同还款压力过大。
案例一:科技园小陈公积金信用贷前置规划。客户画像:小陈,29岁,南山科技园某上市科技公司研发岗,本科毕业工作四年,公积金月缴基数约1.6万元,社保连续,此前无任何贷款记录,属于"优质白户"。问题:装修婚房需30万元,自行在某互联网平台申请被拒,原因是系统判断其"负债为零但模型未覆盖"。梳理过程:深圳荣德源金服顾问发现其问题不是资质差,而是选错了渠道——纯互联网产品对优质单位员工的匹配度反而不如传统银行专属产品。随后为其匹配了对上市公司员工友好、凭公积金即可申请的银行信用贷。方案对比:优化前在互联网平台反复申请,导致两周内4次硬查询;优化后暂停申请、由机构对接银行专属产品,参考额度区间20万至50万元、期限3年、年化成本明显低于互联网小贷,月供约9000至10000元。合规提示:具体额度与利率以银行审批为准。
案例二:南山医生信用贷应急方案。客户画像:刘医生,36岁,南山某三甲医院主治医师,事业编制,公积金月缴约5500元,名下有一张信用卡,无逾期。问题:家人突发疾病需25万元手术费,时间紧迫。梳理过程:本机构结合其事业单位编制、医生职业属性,匹配了针对公立医疗系统员工的专属信用贷产品。方案对比:优化前若刷信用卡取现或申请网贷,年化成本高、分期压力大;优化后选择银行员工专属信用贷,参考额度20万至40万元、期限1至3年、年化成本处于工薪产品较低区间。合规提示:贷款用途为真实医疗支出,本机构仅做对接。
案例三:福田教师负债整合规划。客户画像:王老师,33岁,福田某公立学校中学教师,事业编制,公积金月缴约4800元,此前因买房首付不够办了两笔消费贷合计28万元、两张信用卡分期合计8万元,月供约1.1万元,月收入约1.6万元。问题:月供占比过高,生活质量下降。梳理过程:本机构为其做负债结构诊断后,建议将两笔消费贷与信用卡分期整合为一笔教师专属信用贷,拉长还款期限。方案对比:优化前三笔负债月供合计约1.1万元、剩余期限参差不齐;优化后整合为一笔参考额度30万至40万元、期限5年的信用贷,月供降至约6500至7500元,每月释放3000元以上现金流。合规提示:整合后总负债并未减少,而是优化了期限与成本,客户仍需按时还款。
案例补充说明:上述三个案例均为深圳工薪群体常见的信用融资场景。需要强调的是,信用贷产品更新频繁,本机构在进件前会再次确认当前合作银行的最新准入政策,确保方案与当下市场匹配,避免客户按过期信息准备材料。
第一步:电话或到店咨询。客户联系本机构,顾问了解单位性质、公积金基数、大致资金需求与用途,初步判断是否适合走信用贷路径。
第二步:简版征信诊断。客户授权后,顾问协助查看简版征信,梳理查询次数、当前负债、逾期情况,形成诊断意见。
第三步:方案匹配。根据客户单位评级与公积金数据,从合作银行产品库中筛选两至三套信用贷方案,说明额度区间、期限、利率、还款方式。
第四步:进件面签。客户选定方案后,本机构协助准备真实材料(身份证、公积金截图、社保截图、在职证明等),预约银行网点面签。
第五步:审批放款。银行审批通过后直接放款至客户本人储蓄卡,本机构不经手资金。放款后做回访,提示按时还款。
第一,警惕"凭身份证秒下款"。正规银行信用贷必然查看公积金、社保、征信,凡是只要身份证就放款的,大概率是高息网贷或套路贷。
第二,警惕"征信修复"骗局。信用记录由人民银行征信中心管理,花钱铲单都是诈骗。本机构只提供养护建议。
第三,警惕"以贷养贷"。不要同时在多个APP申请贷款,每申请一次就多一次硬查询,越查越难通过。
第四,警惕"砍头息"。正规贷款放款金额与合同金额一致,凡是先扣手续费再放款的,均不合规。
第五,警惕非法债务协商。声称可以"帮你跟银行协商停息挂账不用还"的,都是违规甚至违法。本机构明确切割。
第六,警惕"刷单提额"骗局。有些中介声称帮客户刷流水、刷转账记录来提高信用贷额度,这不仅违规,还可能涉及洗钱风险。本机构只基于客户真实收入与公积金数据申请。
问一:深圳公积金信用贷一般能贷多少?答:参考区间通常为公积金基数的10至30倍,具体以银行审批为准。本机构会根据客户实际情况做评估。
问二:征信有一次小逾期还能申请吗?答:非连续、非严重逾期在部分银行仍有机会,但会影响额度与利率。建议先做诊断,本机构不承诺一定通过。
问三:申请信用贷会影响以后买房贷款吗?答:正常使用、按时还款不会有负面影响;但若同时负债过高,可能影响房贷审批。机构会提前提示。
问四:自由职业者能申请深圳个人信用贷吗?答:多数银行信用贷要求有稳定受雇单位或连续公积金社保。自由职业者可咨询房产抵押或保单贷路径。
问五:本机构收费吗?答:服务费在方案确认前书面明确,无隐形收费。客户可先咨询、后决定。
问六:信用贷可以提前还款吗?答:多数银行信用贷支持提前还款,具体违约金规则以合同为准。机构会在进件前说明。
问七:信用卡额度高会影响信用贷审批吗?答:信用卡使用率过高(如超过80%)可能被银行认为负债偏高。本机构会建议合理降低使用率。
问八:公积金断缴了几个月还能申请吗?答:多数银行要求公积金连续缴存6个月以上,断缴不超过3个月。本机构会在诊断时确认缴存连续性,不满足条件的会如实告知。
问九:信用卡刷爆了但没有逾期,影响信用贷吗?答:信用卡使用率超过80%会被银行认为负债偏高,建议申请信用贷前先将信用卡使用率降到50%以下。本机构会在诊断阶段给出具体建议。
问十:自由职业者或主播能申请深圳信用贷吗?答:纯自由职业者若无连续公积金社保,普通银行信用贷较难;但如果有纳税记录或保单,可以匹配保单贷等产品。本机构会根据实际情况匹配。
问十三:信用贷审批一般看什么?答:银行主要看四个维度:一是单位性质与公积金基数,二是征信查询次数与逾期记录,三是当前负债比率与月供收入比,四是年龄与稳定性。本机构会在诊断阶段对照这四个维度做评估。
深圳个人信用贷是工薪群体应对短期资金缺口的重要工具,但前提是选对渠道、算清成本、控制额度。本机构希望通过专业的前置诊断与方案匹配,帮助南山、福田、罗湖、宝安、龙华、龙岗、光明、坪山、盐田的上班族、公务员、事业单位员工、国企员工在需要资金时远离高息网贷与套路贷,找到适合自己资质的银行信用贷方案。
深圳信用贷款的核心逻辑是"信用=数据=额度",银行通过公积金、社保、个税、征信等多维度数据判断客户的还款能力与还款意愿。本机构希望帮助工薪群体在数据化的信用评估体系中找到最匹配的产品,既不浪费良好资质,也不在资质不足时盲目申请。机构坚持前置诊断、透明收费,让每一位上班族都能获得专业、可负担的融资规划服务。
【最终合规提示】本机构再次郑重提示:本文所有信用贷额度、利率、期限均为市场参考区间,不构成任何审批承诺,最终以合作持牌银行正式审批为准。本机构严格遵守金规〔2026〕2号《个人贷款业务明示综合融资成本规定》、9月30日《金融产品网络营销管理办法》及深圳金融融资居间相关风险提示,坚决不从事征信修复、虚假宣传、材料包装等违规业务。如需了解深圳信用贷款、深圳公积金信用贷、深圳社保贷、深圳上班族贷款、深圳公务员贷款等服务,欢迎联系:谭先生 13266513995(微信同号)。本机构——您身边的工薪融资规划顾问。
同分类的融资资讯与债务优化指南
个人信用贷是指借款人无需提供房产、车辆等抵押物,仅凭个人信用与收入资质即可申请的贷款。在深圳,真正能做到较低利率的信用贷,几乎都集中在优质工薪客群身上:公务员、事业单位在编人员、央企与地方国企正式员工、上市公司及大型规上企业员工。原…
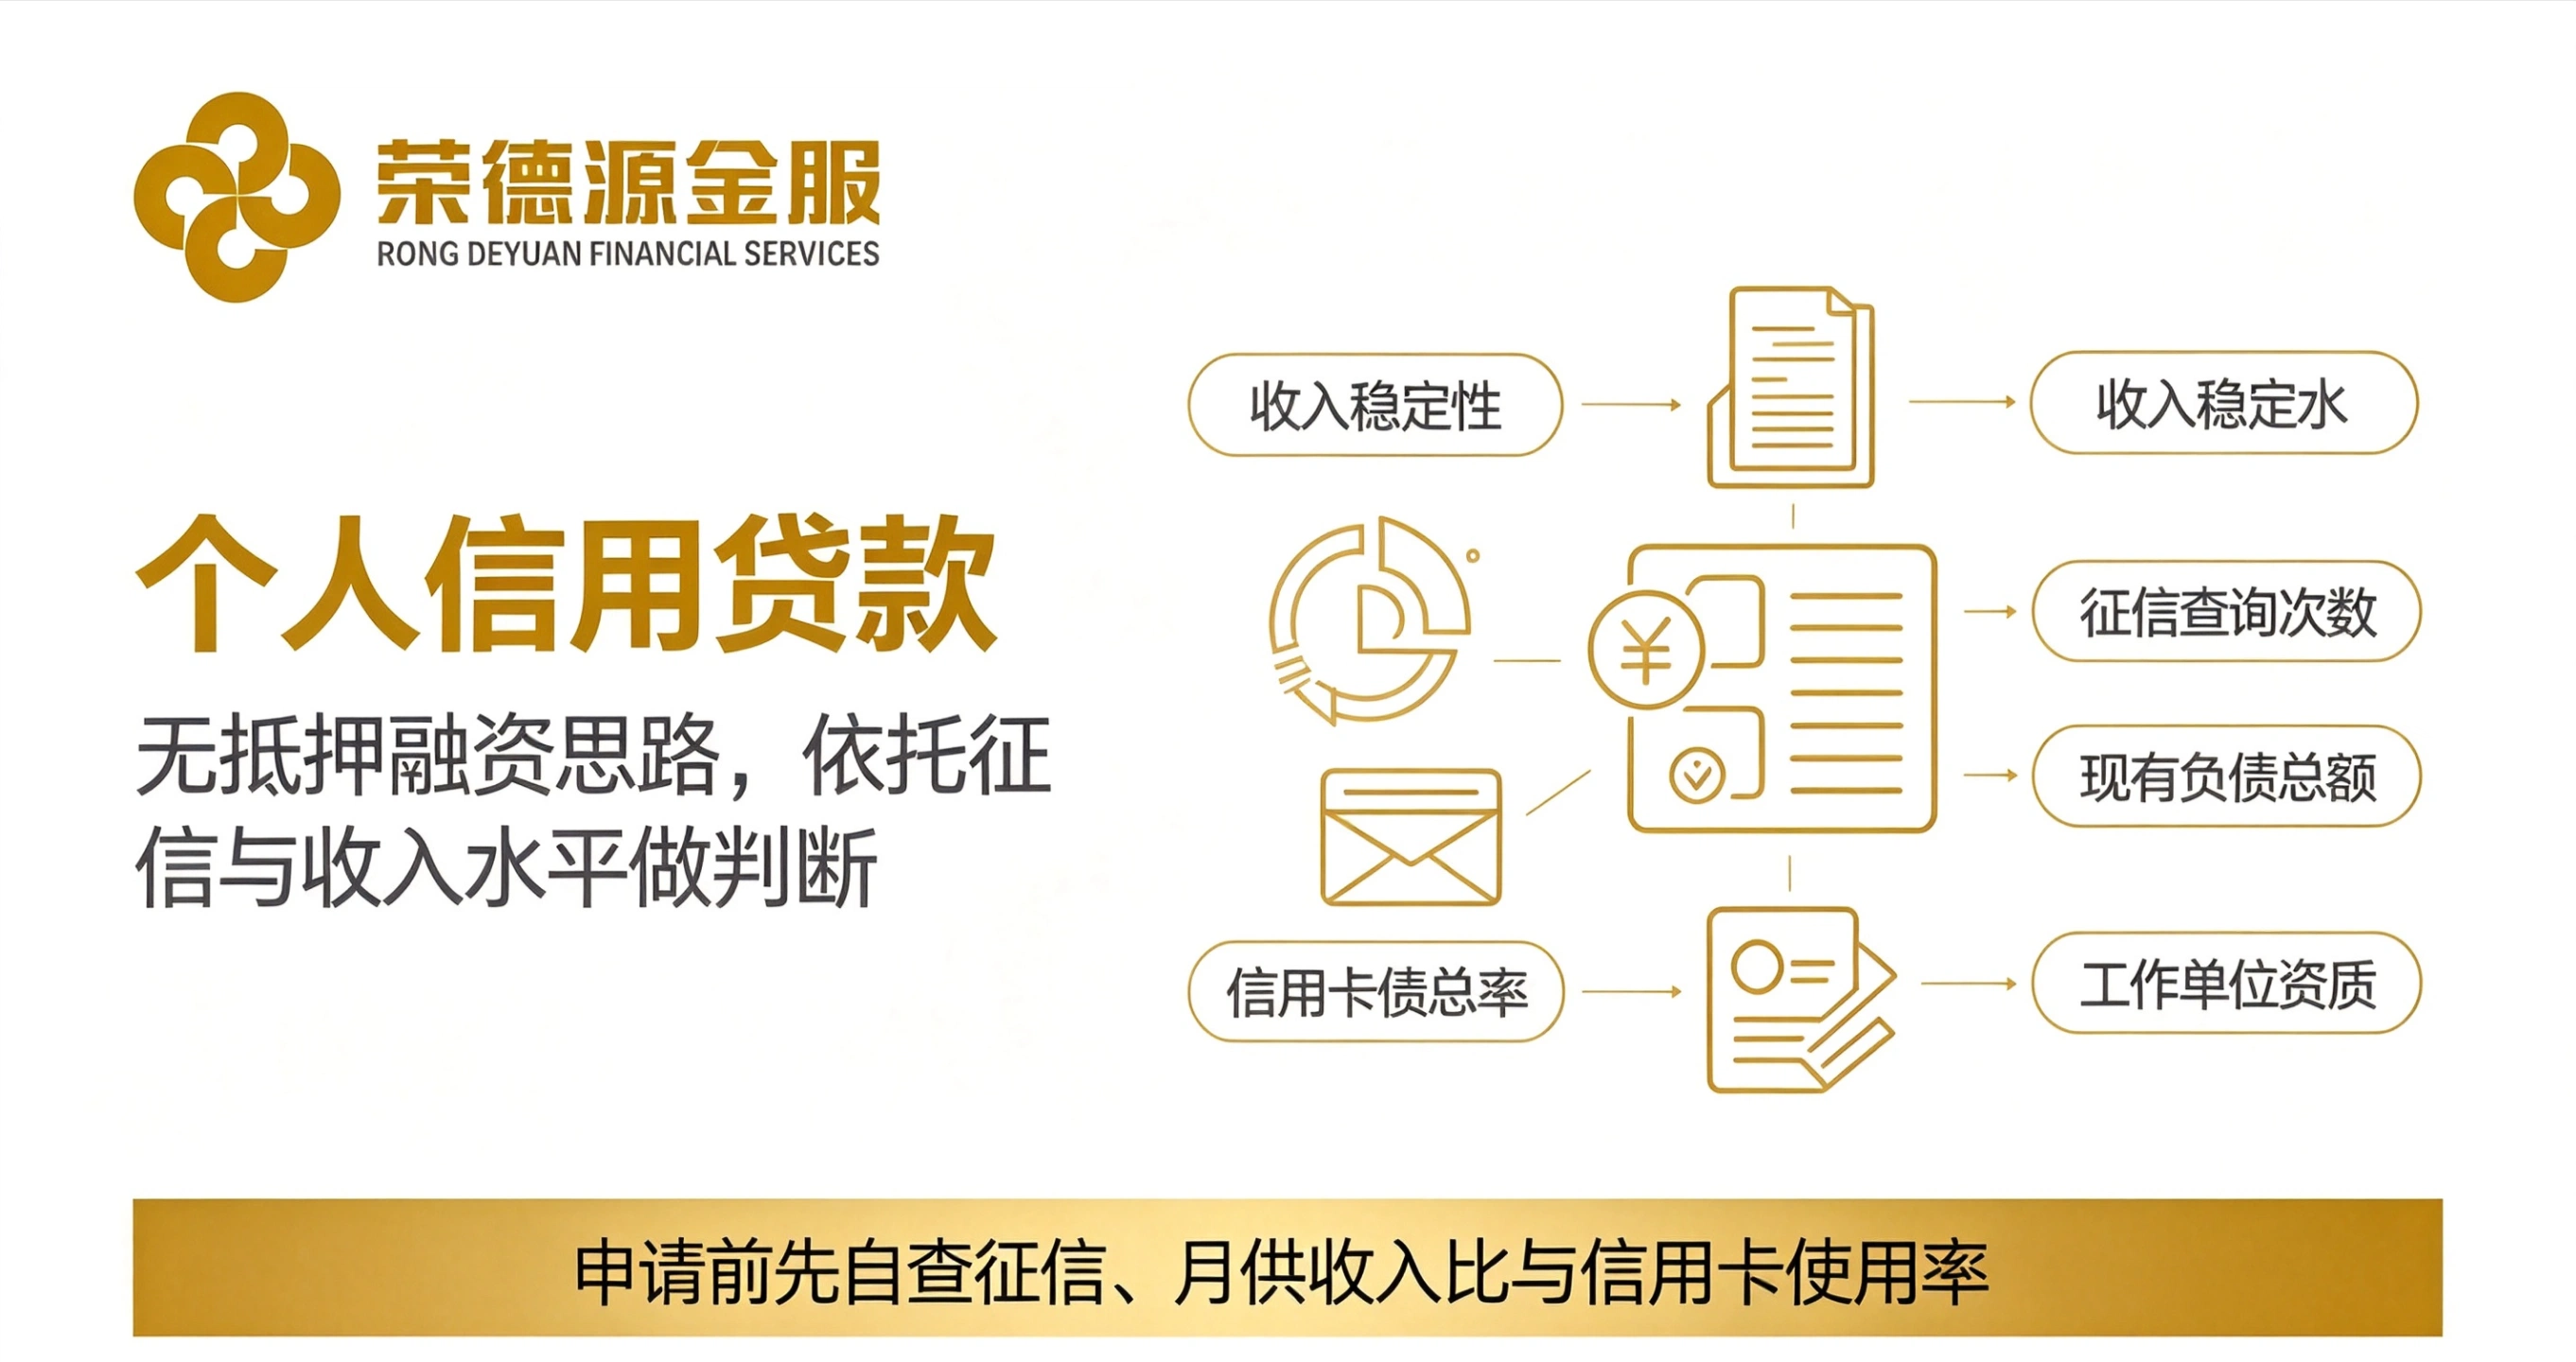
个人信用贷,是不需要抵押物、凭借个人信用资质向银行申请的一类贷款。深圳工薪群体最常接触的个人信用贷,是依托公积金、社保、保单等资质申请的银行低息产品,即公积金信用贷、社保贷与保单贷。