2026深圳负债纾困科普:正规债务重组怎么选?征信查询多如何过渡优化?
在深圳高生活成本、快节奏的发展背景下,本地广大工薪上班族、个体工商户普遍面临常态化资金周转压力。多数人的负债困境,并非源于大额逾期欠款,而是日常应急周转、家庭开支、创业备货等场景下,日积月累形成的小额网贷、消费分期、信用卡账单等零散负债。
很多负债人群存在普遍认知误区,认为只要按时足额还款、无逾期记录,个人征信资质就属于优质范畴。但进入2026年,深圳各大银行信贷风控体系完成全面精细化、数据化升级,多头借贷记录、短期机构查询频繁、信贷账户杂乱分散等隐性征信瑕疵,即便没有逾期违约,也会被风控系统判定为资金不稳定、偿债风险较高的客户,直接驳回低息信贷审批申请。
随着多笔月供持续叠加、零散负债不断累积、银行优质融资通道持续受限,越来越多深圳市民开始寻求专业的负债纾困解决方案。但当下网络负债优化行业乱象丛生,各类虚假营销、违规服务层出不穷,普通用户极易踩入金融陷阱。本文将专业拆解正规债务重组的核心价值与合规逻辑,同时针对征信查询多、小贷杂乱、短期资质不达标的人群,分享科学合规的征信养护过渡方案,为深圳本地用户提供安全、靠谱的负债优化参考。
一、正规债务重组深度科普:明晰合规服务与灰色骗局的核心差异
目前市场上很多用户容易将正规债务重组服务,与网络流传的停息代办、反催收代理、付费征信修复等灰色违规业务混淆。事实上,二者存在本质性区别,正规债务重组完全契合金融监管规范,是合法、透明、安全的科学化负债优化服务,无任何违规操作风险。
核心行业真相科普:合规正规的债务重组,不存在本金减免、消除真实逾期征信记录的功能,用户名下所有合法合规的债务,依旧需要本人按照借款合约正常履约偿还。该服务并非网络虚假宣传的“债务清零捷径”,而是一套针对性极强的个人负债结构优化咨询方案。
简单来说,正规债务重组的核心逻辑,是依托银行、持牌金融机构的合规信贷产品,将个人名下分散在各大平台、利率参差不齐、还款周期杂乱的多笔小额高息负债,统一整合归并,置换为单笔长期计息、月供稳定可控、综合融资成本更低的标准化正规信贷产品。
通过专业的负债重组规划,能够彻底梳理杂乱的还款台账,彻底告别多笔月供叠加的还款压力,从根源斩断以贷养贷的恶性循环,有效降低个人整体负债率、规整征信报告借贷账户结构,全方位优化个人金融信用资质,为后续融资、信贷办理筑牢基础。
深耕深圳本土合规融资服务市场多年的深圳荣德源金服,核心专注正规债务重组、个性化负债优化、征信科学养护、定制化融资规划等服务,始终坚守合规居间服务核心底线。机构严格遵循金融监管要求,不直接发放贷款、不进行资质虚假包装、不触碰违规停息协商、不开展代理投诉等各类灰色业务,全程合规标准化运营。
平台所有服务流程,均依托用户本人真实征信报告、合法收入流水、稳定工作资质等原始真实材料开展,杜绝虚假宣传、无任何前置收费项目,所有居间服务收费标准均提前公示,业务办结后统一结算,彻底杜绝隐形消费、强制收费等行业乱象,全方位保障用户合法权益。
在为用户制定专属负债优化方案前,深圳荣德源金服会先完成全方位免费财务体检,精准研判用户征信查询频次、账户结构、负债占比、收入稳定性等核心指标,客观告知信贷审批风险与方案适配性。始终坚持“资质匹配、按需规划”的服务原则,坚决不诱导用户盲目借贷、过度融资,严格恪守金融监管规范。
从专业实操角度客观分析,正规债务重组并非普适性服务,对用户征信底子、收入稳定性、负债结构均有明确准入门槛。多数深圳年轻上班族,普遍存在小额贷款账户过多、三个月硬查询次数超标、多头借贷痕迹明显等问题,短期无法达到银行低息负债整合的准入标准,不能直接办理债务重组业务。针对这类有负债优化需求、征信存在轻微瑕疵的人群,无需盲目静默等待,可通过持牌消费金融合规产品短期过渡,同步完成征信养护优化。
二、征信养护过渡期:深圳优质工薪群体专属合规过渡融资方案
征信花、短期查询超标、小贷账户杂乱,是2026年深圳工薪群体银行申贷被拒的核心原因。很多用户无逾期、资质良好,却因征信数据杂乱被银行风控拦截,无法办理低息负债整合。针对这类有规整负债、终止以贷养贷需求,但短期无法对接银行优质产品的用户,持牌机构线下合规消费金融产品,是现阶段最优的过渡优化方式。
其中,兴业消费金融优客通是专门面向深圳优质稳定工薪群体打造的线下专属信贷产品,风控审核尺度相较于商业银行更为宽松,精准适配征信轻微瑕疵、短期查询偏多、负债结构待优化的人群,非常适合用于规整零散负债、静默养护征信,为后续银行低息融资铺路。
行业重点提醒:该产品核心定位为短期负债规整、征信养护过渡工具,综合融资成本高于传统银行信贷产品,不适合长期循环借贷依赖。用户可通过该产品合规授信额度,一次性结清名下多笔零散高息小贷、消费分期,精简征信冗余借贷账户,梳理清晰负债结构;待后续征信查询静默、负债率下降、个人资质全面优化后,可重新申请银行低息信贷完成置换,实现终极负债减负优化。
三、兴业消费金融·优客通 完整产品准入大纲与进件规范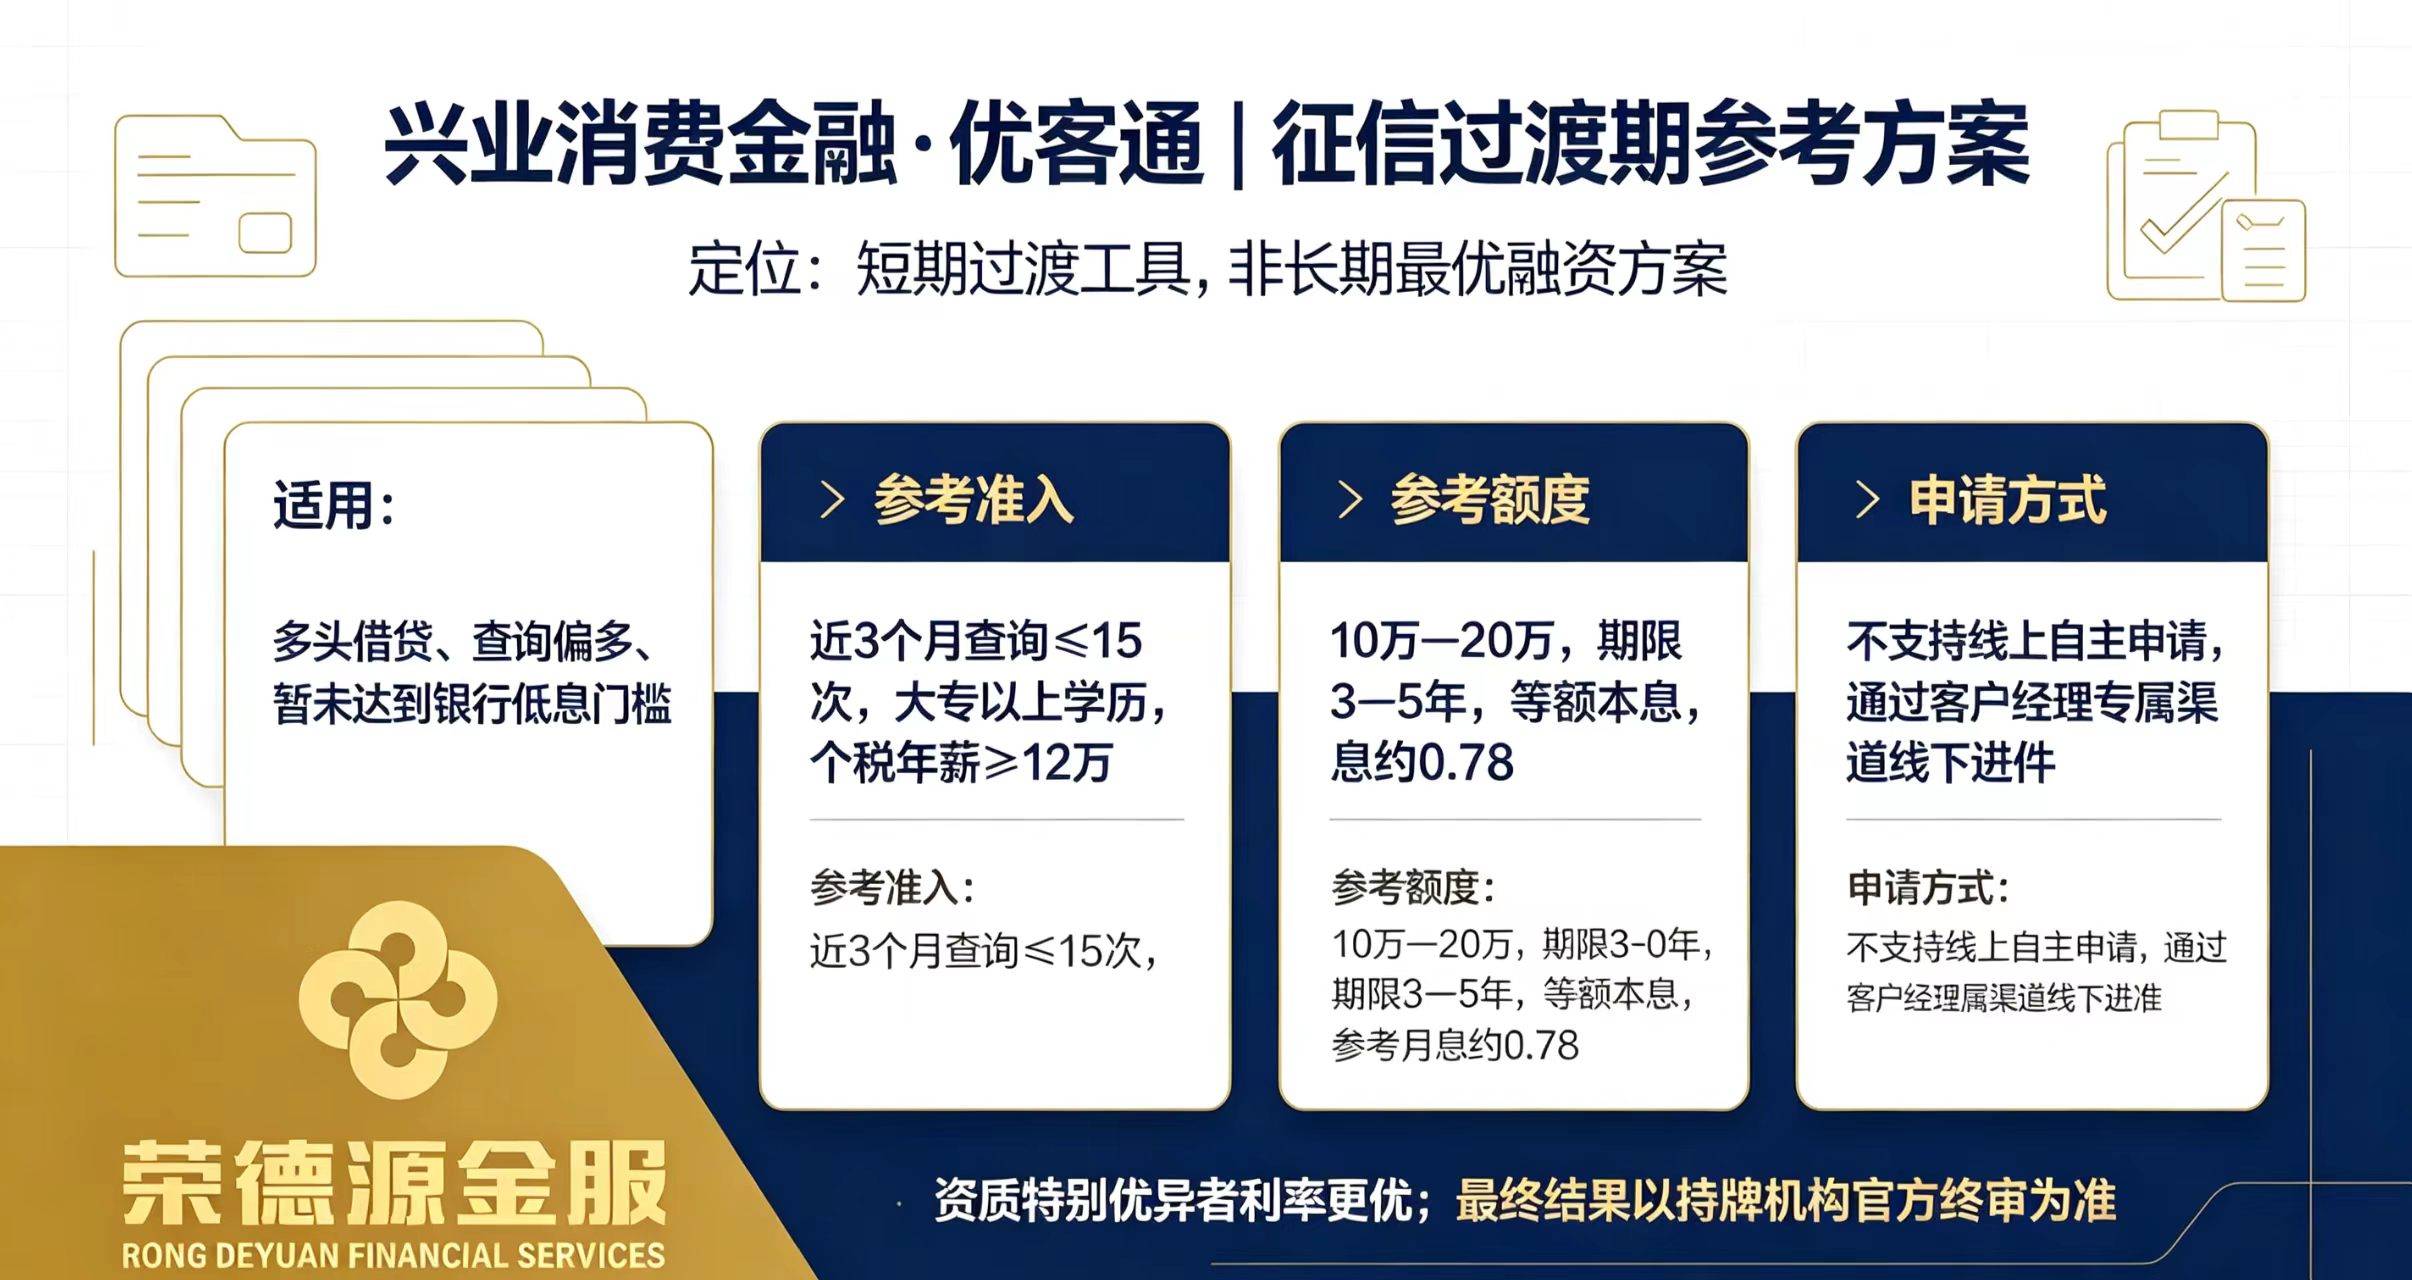
作为线下专属优质工薪信贷产品,优客通拥有标准化、透明化的准入规则与审核标准,精准匹配深圳正规企业上班族、稳定纳税工薪人群,具体进件要求与产品细则如下:
-
适配人群:深圳本地在职稳定工薪人士,工作单位正规、在岗时间稳定、持续正常缴纳个税,收入真实可查、现金流稳定
-
征信要求:近三个月机构硬查询次数不超过15次,无当前逾期、无呆账坏账、无司法失信记录,负债月供与个人收入占比合理,无各类高危风控负面标签
-
硬性资质:具备大专及以上正规学历,个人个税申报年度收入不低于12万元,个人资质真实可核验、无虚假报备
-
授信额度:各项资质全部达标前提下,常规授信区间为10万—20万元,可满足绝大多数工薪用户的零散负债整合、资金周转需求
-
贷款周期:支持3—5年长期分期模式,用户可根据自身收入水平、月供承受能力灵活选择,适配不同还款规划
-
还款方式:全程采用等额本息按月固定还款模式,月供金额透明固定,无隐形波动,便于用户规划个人收支、稳定履约还款
-
参考利率:市场常规参考月息0.78左右,针对个人征信优质、收入稳定、资质优异的高端工薪用户,可申请更优惠的专属利率
-
进件规则:本产品为线下专属定制信贷产品,无任何线上自主申请通道、不支持各类APP自助办理,仅可通过官方认证客户经理专属渠道、专属进件码线下核验资料提交审批,最终授信额度、执行利率、放款结果,均以兴业消费金融官方终审结论为准
专业风险提示:持牌消费金融产品综合融资成本普遍高于商业银行信贷,仅适用于短期规整负债、过渡期养护征信,不可长期循环办理、过度依赖。用户办理前需精准测算个人月度现金流,确保可稳定覆盖月供,避免新增还款压力,加重个人负债负担。
四、2026深圳负债优化科学操作优先级,规避九成融资误区
结合2026年深圳本地银行最新风控审核规则、持牌机构准入标准以及多年一线融资实操经验,针对所有深圳有负债梳理、征信优化、融资减负需求的用户,建议严格遵循以下科学操作逻辑,规避盲目申贷、错误优化的误区:
1、资质达标,优先办理正规债务重组
个人征信干净、短期查询记录正常、收入稳定、负债结构清晰的用户,优先选择银行正规债务重组方案。该方式综合融资成本最低、对征信负面影响最小、还款压力最平缓,是长期负债优化的最优解决方案。
2、资质不足,优先静默养护征信
针对征信查询超标、小贷账户过多、个人负债率偏高的用户,优先停止一切非必要申贷操作,保持良好履约还款记录,静默养护征信,等待征信数据自动更新、资质修复达标后,再规划负债整合业务。
3、刚需周转,选用合规持牌过渡产品
确有紧急负债整合、终止以贷养贷刚需的用户,可通过官方专属线下渠道办理合规消费金融过渡产品,短期规整负债结构、优化征信面貌,后续择机置换银行低息信贷,完成长期负债优化。
五、权威避坑总结:坚决远离虚假负债纾困金融骗局
金融监管部门常年持续发布风险警示:个人征信不存在任何人工修复、付费洗白的捷径。网络上所有宣称“无视资质百分百下款、债务本金打折减免、付费快速修复征信、全包停息挂账”的服务,均属于典型金融诈骗。此类服务不仅无法解决负债难题,还会造成用户财产损失、个人信息泄露,甚至引发相关法律风险。个人征信资质优化,只能依靠长期良好的履约行为、科学的负债规划逐步完成。
深圳荣德源金服始终坚守合规经营初心,深耕深圳本土融资服务市场,专注为本地个人用户提供正规债务重组咨询、负债结构优化、征信养护指导、个性化融资方案定制等一站式合规服务。全程拒绝制造融资焦虑、拒绝夸大服务效果、拒绝触碰各类灰色违规业务,以专业、透明、严谨的服务体系,帮助每一位深圳用户理性规划负债、稳步优化个人金融资质,实现科学减负、安全融资。
免责声明:本文为官网原创金融科普内容,仅用于负债知识普及、金融行业规则解读与合规融资思路分享,不构成任何贷款邀约、业务代办承诺及金融交易建议。文中提及的产品准入条件、利率区间均为市场公开参考标准,各地区执行标准存在细微差异,最终授信额度、贷款利率、审批放款结果,均以持牌金融机构官方终审结论及正式借款合同为准。融资存在一定履约风险,建议广大用户结合自身实际收入情况理性借贷、合理规划个人负债。