首页ꄲ银行风控底层解析|股权架构·财务逻辑·征信负债·经营可持续
银行风控底层解析|股权架构·财务逻辑·征信负债·经营可持续
2026年10月7日01:30
ꄘ浏览量:1
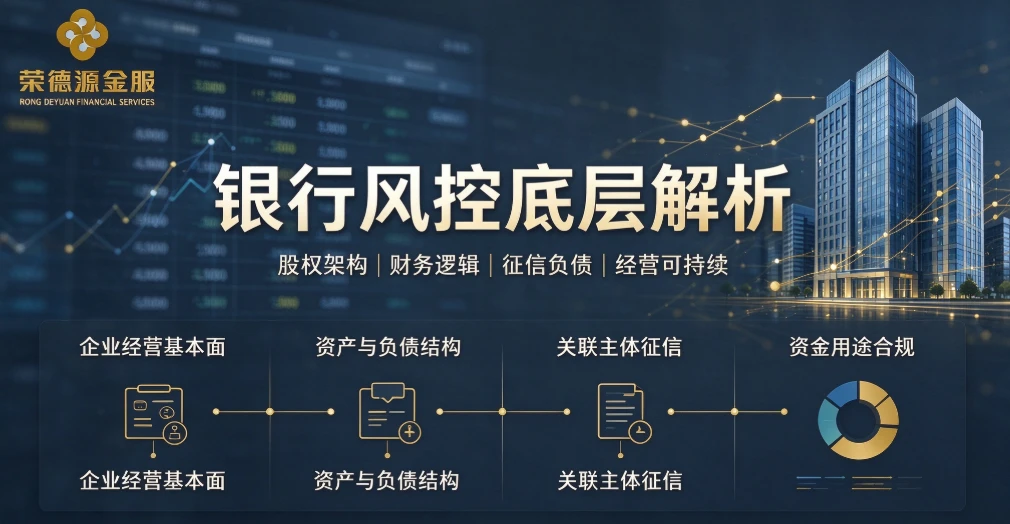
2026年深圳商业银行对公信贷风控体系全面迭代升级,银行审核维度从单一财务指标扩展至企业经营基本面、资产与负债结构、关联主体征信、资金用途合规等多维立体评估。理解银行风控底层逻辑,是企业成功获批大额对公授信的关键前提。
一、企业经营基本面评估
银行对企业大额授信的审核,首先从经营基本面入手。重点核查企业所属行业前景、主营业务稳定性、上下游客户质量、市场份额及竞争壁垒。对于深圳本地制造业、科创研发、供应链贸易等实体企业,银行更关注企业是否具备持续经营能力、技术迭代潜力及产业政策支持力度。
二、资产与负债结构分析
资产与负债结构是银行风控的核心维度。银行重点关注企业固定资产规模、流动资产质量、资产负债率、流动比率等核心财务指标。对于持有工业厂房、产业园区场地、甲级写字楼等固定资产的重资产制造业企业,银行更倾向于给予高额度、长周期的授信支持。
三、关联主体征信审查
大额对公授信不仅审查企业自身征信,还延伸至实际控制人、主要股东、关联企业的征信状况。企业及实控人征信查询次数超标、负债结构杂乱、短期授信记录过多,都会直接影响大额授信审批结果。无序多头申贷不仅无法获取大额资金,还会持续拉低企业信用评级。
四、资金用途合规性核查
2026年银行对公风控重点筛查资金用途合规性。对公授信资金仅限企业真实生产经营、产能扩建、技术研发、订单备货等合规场景使用,严禁违规挪用。银行常态化开展贷后资金流向核查,违规挪用将直接冻结授信额度。企业需匹配真实的上下游交易合同、资金用途佐证材料,全程遵循监管与银行资金使用规范。
免责声明
本文仅为行业科普与知识分享内容,仅供企业融资参考,不构成任何贷款邀约、融资承诺及投资建议。所有银行授信额度、利率、期限最终以持牌商业银行官方审批结果为准,融资存在一定风险,企业需结合自身经营情况审慎决策。