首页ꄲ重组是否划算要算总账|别只看服务费,要看全周期成本变化
重组是否划算要算总账|别只看服务费,要看全周期成本变化
2026年10月4日01:30
ꄘ浏览量:3
很多人被行业偏见误导,误以为垫资重组成本更高,实则对比网贷长期滚账成本,正规债务置换是实打实的省钱减负。判断重组是否划算,不能只看服务费,要算全周期成本变化的总账。
一、持续网贷以贷养贷的真实成本
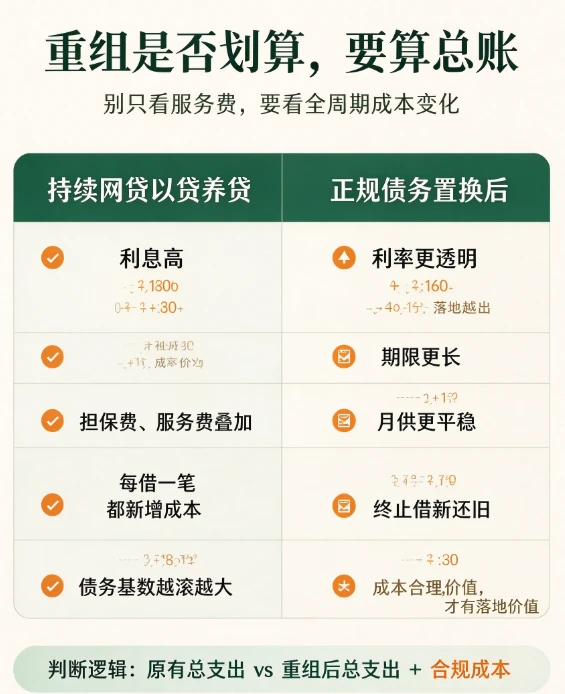
市面上常规网贷、互联网消费贷,看似名义利率偏低,但叠加担保费、保险费、分期服务费、信息服务费后,真实综合年化利率长期处于高位。且短周期还款模式下,本金逐月递减,但各类杂费全额计息,以贷养贷过程中,每新增一笔负债,就会叠加一套全新成本,一年滚账下来,利息杂费总和远超本金。
- 利息高:真实综合年化利率长期处于高位
- 担保费、服务费叠加:各类隐性费用持续叠加
- 每借一笔都新增成本:以贷养贷过程中不断叠加新费用
- 债务基数越滚越大:利息杂费总和远超本金
二、正规债务置换后的成本变化
正规垫资债务重组,是用银行持牌低息长周期信贷,置换全部高息短周期网贷负债。完成债务置换后,不仅月度月供大幅降低、个人现金流彻底盘活,全周期综合融资成本大幅下降,彻底终止网贷以贷养贷的滚雪球危机。
- 利率更透明:银行持牌低息信贷,利率公开透明
- 期限更长:长周期信贷适配中长期资金规划
- 月供更平稳:统一还款周期,月供压力大幅降低
- 终止借新还旧:从根源破解以贷养贷恶性循环
- 成本合理价值:全周期综合成本远低于网贷滚账
三、判断逻辑:原有总支出 vs 重组后总支出 + 合规成本
对于体制内、国企优质工薪人群而言,除了直观的资金成本节省,债务重组更核心的价值是保全征信完整、守住职业晋升资格、规避岗位风险,这种长期职业发展价值,是任何短期省钱方式都无法替代的,也是体制内债务处理的核心刚需。
风险免责声明
本文为公开金融科普内容,所有内容仅作知识参考,不构成任何金融交易、债务办理、投融资决策的个性化建议与业务邀约。判断逻辑:原有总支出 vs 重组后总支出 + 合规成本。任何金融决策请个人独立研判、审慎选择,自行承担决策后的所有风险与结果。