首页ꄲ五年财务精准测算|债务重组止损价值远超服务投入成本
五年财务精准测算|债务重组止损价值远超服务投入成本
2026年9月30日01:30
ꄘ浏览量:4
为直观呈现市场化债务重组的核心财务价值,我们以客户30万元高息负债为测算基准,按照5年完整周期,对比自主持有高息负债与专业债务重组的综合成本差距,数据真实可查、对比清晰直观。
一、5年利息成本对比
模式一:长期自持年化24%高息负债(无任何优化)
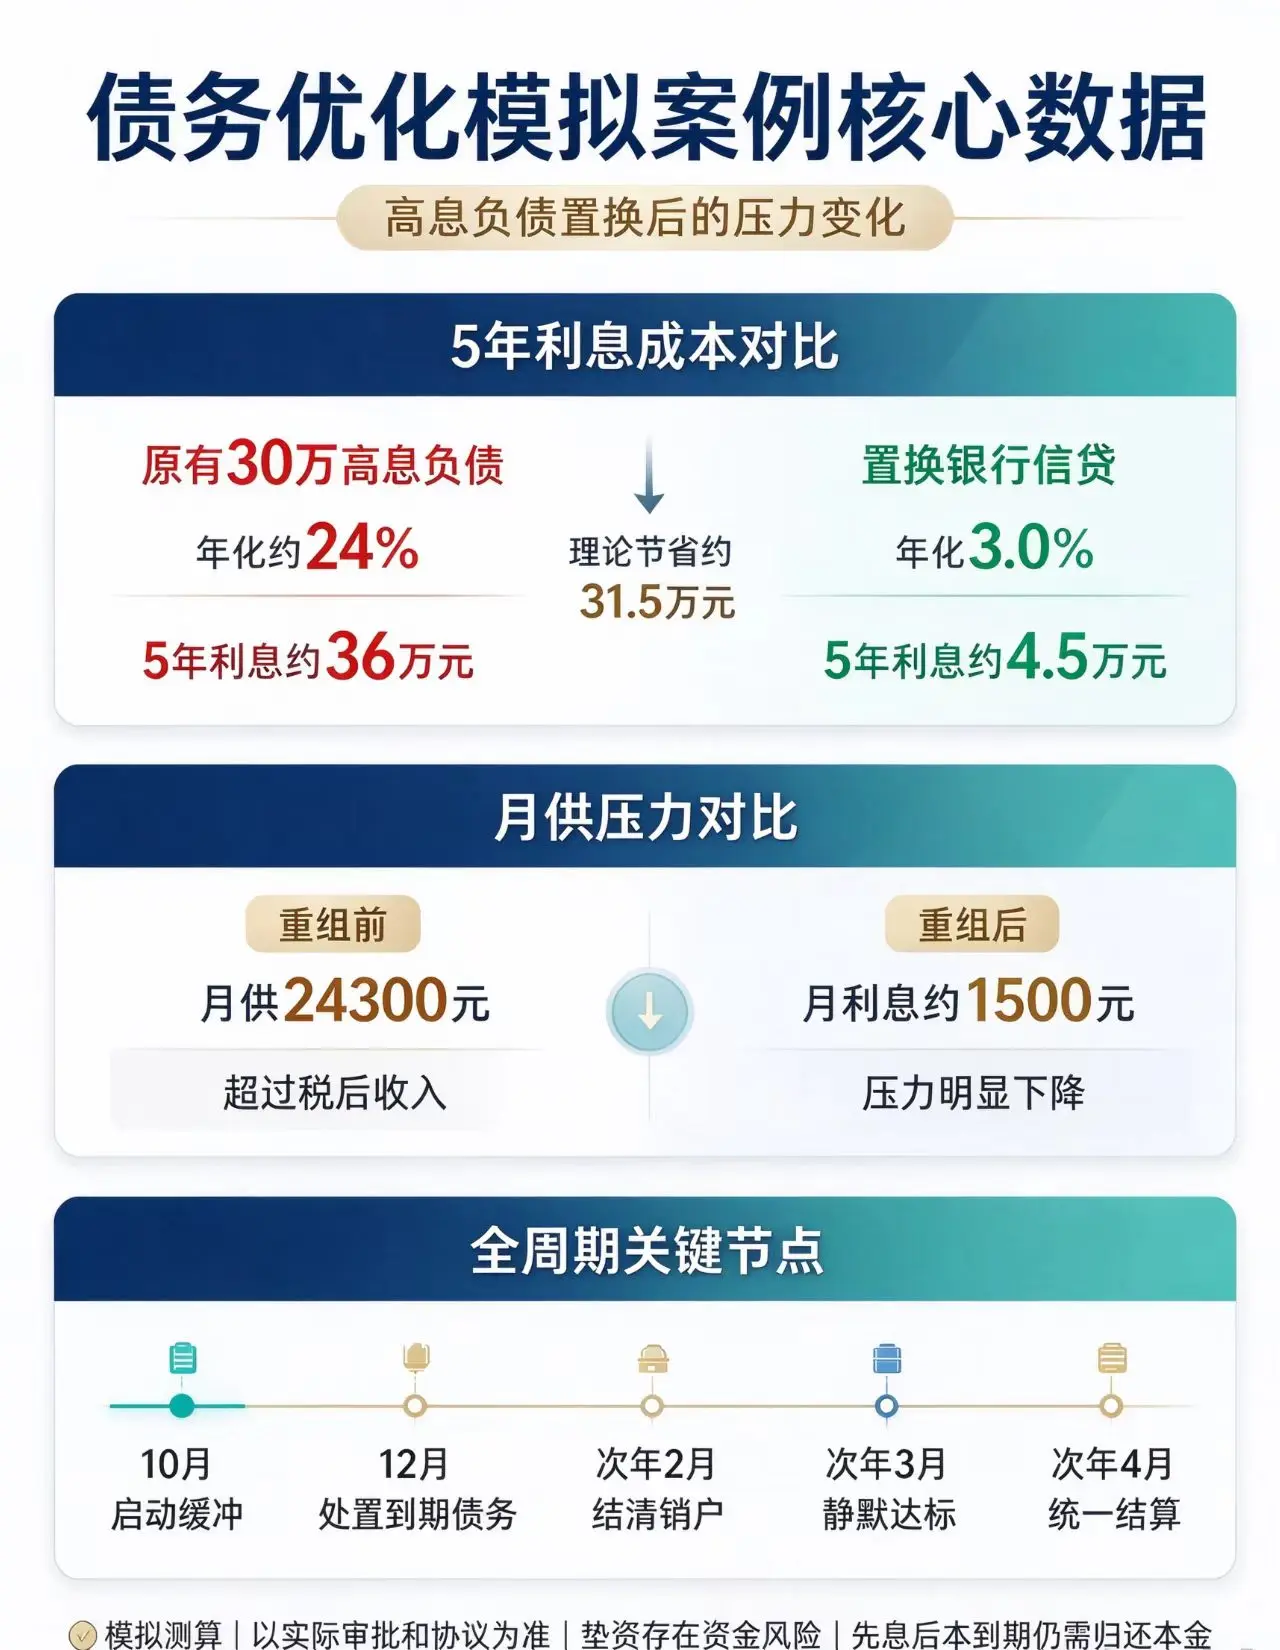
5年周期纯利息支出:300000 × 24% × 5 = 360000元,仅利息损耗就高达36万元。长期高额月供持续承压,以贷养贷循环无法破解,最终必然现金流断裂、债务爆雷,不仅白白损耗数十万资金,更会彻底损毁优质征信,造成财务、征信双重巨额损失,彻底丧失未来低息融资资格。
模式二:市场化重组置换银行年化3.0%低息负债
通过合规垫资兜底结清全部高息负债,成功置换银行5年期先息后本低息信贷产品后,5年周期纯利息支出:300000 × 3.0% × 5 = 45000元。
核心止损成果
5年累计节省利息支出315000元,大幅降低长期财务损耗。
二、月供压力极致优化对比
- 优化前:月度刚性月供24300元 > 月均收入15216.6元,收支严重倒挂、现金流持续赤字、随时债务爆雷。
- 优化后:60万总授信额度月度仅需支付利息1500元,还款压力远低于个人月度收入,现金流彻底宽松可控。
同时解锁银行5年期先息后本专属权益,五年周期内仅需偿还月度利息,无需归还本金,为客户提供充足的储蓄增收、财务修复、负债清零缓冲周期,彻底终结长期以贷养贷的恶性循环,实现财务状态良性循环。
三、全周期关键节点
- 10月 启动缓冲:启动合规垫资兜底服务,精准填补客户月度还款资金缺口,100%守住零逾期征信底线。
- 12月 处置到期债务:专项调配垫资资金,全额结清10万元年底到期的银行大额刚性债务,批量结清所有年化24%高息网贷。
- 次年2月 结清销户:逐笔核查客户名下所有零散存量负债,完成全额结清操作;针对征信报告中冗余、杂乱的多头授信账户,逐一办理销户注销手续。
- 次年3月 静默达标:持续执行征信静默养护,全程保持零负债、零新增申贷、零硬查询、零逾期的优质状态,完成风控数据沉淀。
- 次年4月 统一结算:成功落地银行年化3.0%低息信贷产品,完成高息负债全面置换;统一结清全部垫资本金、合规利息及标准化服务费用。
四、项目全透明成本明细
深圳荣德源金服坚持资费公开透明、合规计费标准,所有费用均提前公示、写入协议、可全程对账:
- 垫资本金总额:365000元(用于结清各类高息负债、到期债务及月度还款兜底)
- 合规垫资利息:35551元(按天计息、透明可查,无超额计费)
- 标准化服务及管理费:39000元(包含风控研判、负债梳理、征信养护、渠道对接、全程落地跟进全流程服务)
- 项目综合总成本:74551元
七万余元的短期可控合规投入,可为客户节省31.5万元长期利息损耗,完整保全终身优质征信资质,解锁五年财务缓冲窗口期,规避逾期、协商带来的不可逆金融损伤,长期性价比、财务止损价值极其突出。
风险提示
模拟测算,以实际审批和协议为准。垫资存在资金风险,先息后本到期仍需归还本金。本文仅做金融纾困科普,不构成任何信贷办理、债务处置、投融资指导建议。