深圳垫资过桥居间服务|房产赎楼置换资金衔接规划咨询
一、合规免责声明
【合规免责声明】本文为深圳荣德源金服(RONG DEYUAN FINANCIAL SERVICES)垫资过桥居间服务介绍,仅作专业科普参考,不构成任何资金承诺。深圳荣德源金服作为合规融资居间机构,仅提供短期资金衔接方案诊断、赎楼置换路径规划与合规短期资金渠道对接服务,自身不投放任何垫资资金、不吸收客户资金、不参与资金拆借。文中涉及费率、期限、金额均为深圳市场参考区间,最终以实际合作资金方协议与持牌银行审批为准。深圳荣德源金服严格遵守金规〔2026〕2号、9月30日《金融产品网络营销管理办法》及深圳金融融资居间相关提醒,绝不以"自有资金三天放款""零风险过桥"等话术误导客户。
二、垫资过桥服务概念
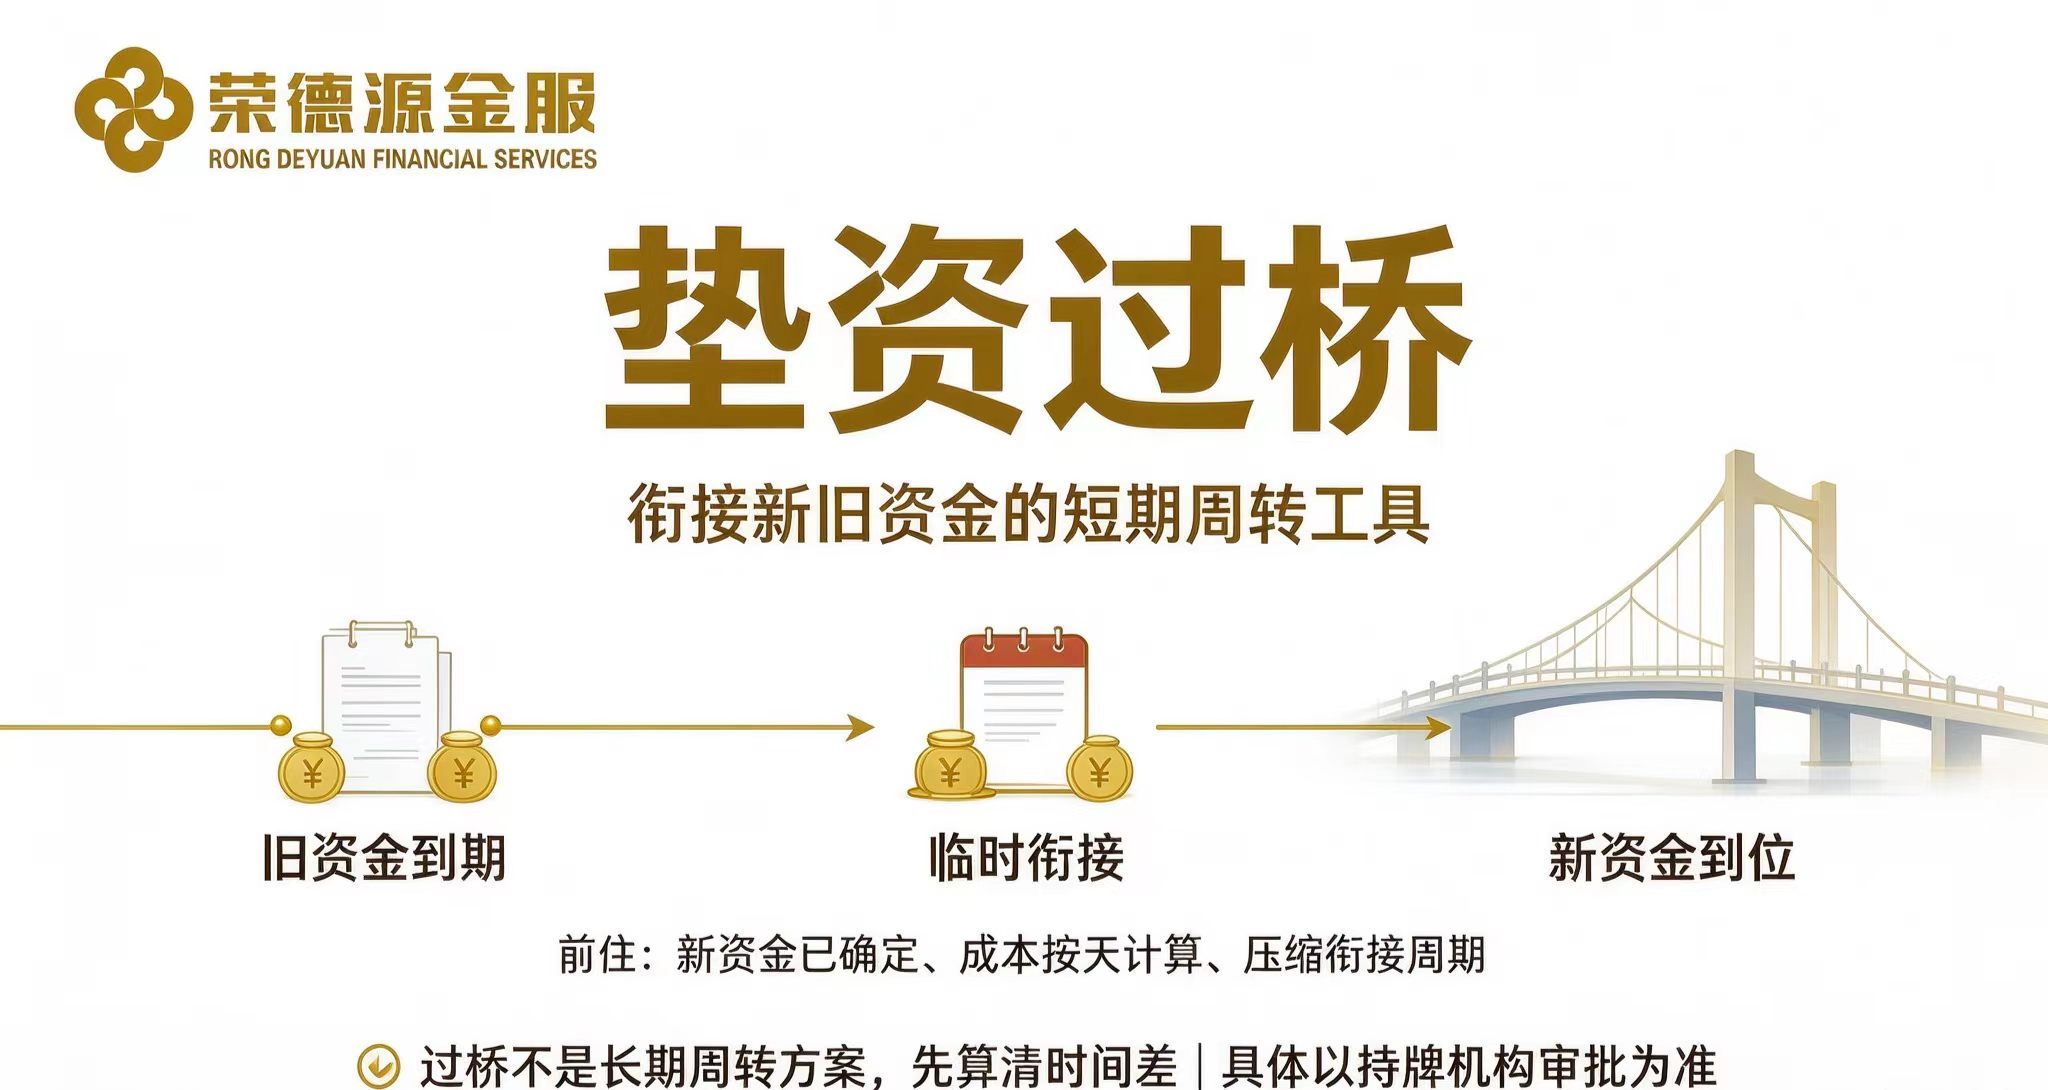
在深圳房产交易与企业经营中,经常会出现"时间差"问题:旧房已签买卖合同但尾款未到,新房首付却需立即支付;企业订单已签但上游货款需预付,下游回款却要等两个月;原按揭经营贷即将到期,但新的续贷审批还需三周。这些时间差如果用自有资金填补,会占用大量现金流;如果临时找民间高息资金,又可能成本失控。深圳垫资过桥服务,正是解决这类短期资金衔接问题的专业工具。
深圳荣德源金服提供的垫资过桥居间服务,覆盖深圳垫资过桥、深圳过桥资金、深圳短期拆借、深圳赎楼过桥等细分场景。机构顾问会根据客户的资金缺口金额、缺口持续时间、后续还款来源(如房产尾款、企业回款、银行续贷),对接合规短期资金渠道,并规划后续长期融资产品的衔接路径。
需要特别明确:深圳荣德源金服自身不投放任何垫资资金,不持有客户资金,不参与资金池运作。机构的角色是"方案规划+渠道对接",客户直接与合规短期资金方签订书面协议,费用、期限、违约责任均以双方协议为准。这种模式可以有效避免客户与不合规资金方之间的信息不对称。
垫资过桥的典型用途包括:一是房产赎楼,结清原按揭以解除抵押,便于房产过户或重办抵押;二是房产置换衔接,卖一买一时的首付缺口;三是企业订单周转,上游预付与下游回款之间的时间差;四是银行续贷衔接,原贷款到期与新贷款放款之间的过渡期。
三、适用人群与准入条件
适用人群一:房产置换业主。罗湖、福田、南山、宝安、龙岗片区计划卖一买一的家庭,旧房买家尾款未到、新房首付已需支付,需要短期资金衔接。
适用人群二:房产二押/重办抵押业主。希望结清原按揭、重办一笔成本更低的抵押贷款,但手头没有足够资金一次性结清。
适用人群三:中小微企业主。有真实订单与回款,但上游预付与下游回款存在时间差,需要短期资金垫付。
适用人群四:银行续贷客户。原经营贷即将到期,新银行续贷审批需要一段时间,需要短期资金过渡以避免逾期。
基本准入维度:一是有明确的后续还款来源(房产尾款、企业回款、银行续贷);二是抵押物或信用状况可被资金方接受;三是资金缺口期限通常在1天至90天之间,过长则不适合走过桥路径;四是客户征信无严重不良。深圳荣德源金服会在前期诊断阶段评估过桥方案的可行性与风险,不盲目对接。
特别说明:深圳荣德源金服不服务没有明确还款来源的过桥需求,不服务"以贷养贷"式的循环过桥,不协助客户通过虚假交易骗取短期资金。机构坚持"真缺口、真来源、真衔接"。
四、典型服务场景
场景一:二手房赎楼。罗湖一名业主已签旧房买卖合同,买家贷款审批中需45天放款,但业主要在20天内支付新房首付。深圳荣德源金服为其规划了赎楼过桥方案。
场景二:房产抵押重办。福田一名业主原按揭利率较高,希望转办一笔成本更低的经营贷,但需先结清原按揭200万元。深圳荣德源金服对接了合规短期资金渠道。
场景三:企业订单垫资。宝安一家外贸公司接到订单需预付上游货款150万元,下游客户回款约60天。深圳荣德源金服为其规划了短期垫资+后续经营贷续接的组合。
场景四:银行续贷衔接。龙岗一名企业主原经营贷30天后到期,新银行续贷审批需20天。深圳荣德源金服为其对接了短期过桥资金,确保不出现逾期。
场景五:绿本转红本补缴。龙岗一名回迁房业主需补缴差价50万元后办理红本,再以红本办理抵押融资。深圳荣德源金服为其规划了补缴资金与后续抵押融资的衔接。
场景六:企业纳税评级提升前的资金衔接。南山一家小型科技公司目前纳税M级,预计年底升级为B级后可申请更高额度的经营贷,但当前一个项目需预付80万元货款。深圳荣德源金服为其规划了短期过桥衔接至评级升级后再申请中长期贷款的路径。
场景七:企业银行续贷无缝衔接。龙岗一家制造企业原经营贷100万元即将到期,新银行续贷审批已通过但放款需15天。本机构为其对接短期过桥资金100万元,确保到期当日不产生逾期。
五、案例分析
案例一:宝安企业主订单垫资过桥。客户画像:王总,50岁,宝安松岗五金加工厂法定代表人,年开票约1800万元,纳税B级,名下一套红本房评估价750万元。问题:接到300万元外贸订单,需预付上游原材料货款150万元,下游客户回款约60天,自有流动资金仅60万元。梳理过程:深圳荣德源金服为其设计了"短期垫资150万元+后续房产抵押经营贷续接"的组合方案。方案对比:优化前若临时借民间高息资金,60天成本高、风险大;优化后通过合规短期资金渠道垫资约60天,参考日费率按实际合作方协议执行,下游回款到账后即时归还,再以房产抵押经营贷做中长期补充。合规提示:深圳荣德源金服自身不投放资金,客户直接与资金方签约。
案例二:罗湖二手房置换业主赎楼过桥。客户画像:陈先生,42岁,罗湖笋岗一套89平米两居室业主,评估价480万元,剩余按揭120万元;已签新房购房合同,需在两个月内支付新房首付200万元,但旧房买家尾款360万元需三个月后到账。问题:新旧房时间差导致首付缺口约150万元。梳理过程:本机构为其规划了"赎楼结清原按揭120万元+短期过桥衔接首付缺口+旧房尾款到账后归还"的路径。方案对比:优化前若错过新房首付日期,可能面临违约责任;优化后通过合规短期资金渠道衔接约30至45天,旧房尾款到账后即时归还,参考费率按实际合作方协议执行。合规提示:过桥资金必须专款专用,不得挪作他用。
案例三:龙岗跨境电商卖家续贷衔接。客户画像:林总,33岁,龙岗坂田跨境电商公司负责人,年开票约800万元,原经营贷50万元30天后到期,新银行续贷审批需20天。问题:若原贷款到期未续上,将产生逾期,影响征信。梳理过程:本机构为其对接了短期过桥资金50万元,用于在新贷款放款前结清原贷款。方案对比:优化前若出现逾期,将影响后续所有融资;优化后短期过桥衔接约20天,新贷款放款后即时归还过桥资金,避免逾期记录。合规提示:过桥金额与期限以实际资金方协议为准。
案例补充说明:过桥方案的核心风险在于后续还款来源的时间确定性。本机构在承接每个过桥需求前,都会要求客户提供后续还款来源的书面依据(如银行预审批函、房产买卖合同、订单回款承诺等),不做无来源、无把握的短期资金对接。
六、办理流程
第一步:缺口诊断。本机构顾问了解客户资金缺口金额、持续时间、后续还款来源,评估过桥方案可行性。
第二步:方案规划。设计短期垫资与后续长期融资(房产抵押经营贷、企业经营贷等)的衔接路径,明确时间节点。
第三步:渠道对接。从合作的合规短期资金渠道中筛选匹配方,向客户明示参考费率与期限,由客户自主选择。
第四步:签订协议。客户直接与资金方签订书面借款协议,本机构不介入资金划转。
第五步:资金使用与归还。短期资金按约定用途使用,后续还款来源到账后即时归还。机构协助跟进后续长期融资放款。
七、融资避坑指南
第一,警惕"自有资金池"话术。凡是声称"我们自己有几个亿资金池"的,大概率不合规。本机构只对接合规渠道,自身不投放资金。
第二,警惕"零风险过桥"承诺。过桥资金必然有时间错配风险,后续还款来源一旦延迟,就可能产生逾期费用。机构会如实提示风险。
第三,警惕"先扣砍头息"。正规短期资金方会在协议中明确总费用,不会在放款时预先扣除高额手续费。
第四,警惕"循环过桥"陷阱。不要用一笔过桥资金还另一笔过桥资金,这会导致成本滚雪球。本机构坚持"一次性衔接、及时归还"。
第五,警惕"虚假交易骗贷"。任何协助伪造房产买卖合同、虚构企业订单以骗取短期资金的行为均涉嫌违法。本机构坚持真缺口。
第六,警惕"过桥资金二次质押"风险。有些不合规资金方在过桥期间要求将房产二次抵押给资金方,一旦资金方出问题,客户房产可能被卷入纠纷。本机构会在方案阶段审查担保方式的合法性。
八、常见问题 FAQ
问一:深圳垫资过桥一般费率多少?答:短期过桥资金成本按天或按月计算,参考区间受市场与资金方影响较大。本机构会在对接前明示,客户可自主比较。
问二:过桥资金安全吗?答:过桥本身是短期资金衔接工具,关键在于后续还款来源是否明确、时间节点是否可控。机构会做可行性评估。
问三:本机构自己有钱吗?答:没有。本机构是居间机构,不吸收资金、不投放资金,只做方案规划与渠道对接。
问四:赎楼过桥一般需要多久?答:通常从进件到放款1至5个工作日,具体取决于房产状态与资金方流程。
问五:过桥期间房产会被抵押吗?答:赎楼过桥通常需要将房产作为担保,具体担保方式以资金方协议为准。
问六:企业没有房产可以做过桥吗?答:可以,基于真实订单回款与企业信用也可能获得短期资金支持,具体以资金方评估为准。
问七:过桥资金到期还不上怎么办?答:必须在方案阶段就规划好后续还款来源。如果出现延迟,应及时与资金方沟通展期,避免逾期费用累积。
问八:过桥资金和企业经营贷有什么区别?答:过桥是1至90天的短期资金衔接,成本按天或按周计算;经营贷是1至10年的中长期贷款,成本按年计算。两者通常组合使用。本机构会在方案中明确区分。
问九:过桥期间如果后续贷款审批延迟怎么办?答:方案设计时会预留缓冲时间,并与资金方提前沟通展期机制。本机构建议客户选择有后续还款来源明确的过桥方案,不盲目做无把握的过桥。
问十:本机构可以帮忙找银行先批贷再走桥吗?答:可以。本机构的标准操作是先协助客户向目标银行提交续贷申请、获得预审批后,再安排短期过桥资金衔接,这样可以最大程度降低后续放款延迟风险。
问十一:赎楼过桥和普通企业过桥材料一样吗?答:赎楼过桥需要房产买卖合同、原按揭合同、买家贷款审批函等房产交易材料;企业过桥需要订单合同、上下游流水等经营材料。本机构会根据场景清单列料。
问十二:过桥资金可以用来炒股或买房吗?答:绝对不可以。短期过桥资金必须专款专用于约定的衔接用途。本机构会在方案阶段明确资金用途边界。
问十三:过桥资金可以延期吗?答:如后续还款来源延迟,可与资金方协商展期,展期费用按实际天数计算。本机构会在方案中预留缓冲期。
九、总结
垫资过桥是深圳房产交易与企业经营中常见的短期资金衔接工具,但它是"过桥"而非"终点"。本机构希望通过专业的方案规划与合规渠道对接,帮助罗湖、福田、南山、宝安、龙岗的业主与企业主在时间差面前不慌乱、不踩坑,把短期过桥与长期融资合理衔接起来。
垫资过桥是深圳房产交易与企业经营中高频出现的短期金融工具,它的价值在于"衔接"而非"替代"。本机构始终坚持自身不投放资金、不设立资金池,只做合规渠道对接与路径规划,帮助客户在时间差面前找到安全、透明、成本可控的短期资金方案,同时规划好后续长期融资的衔接路径。机构提醒所有客户:过桥有风险,使用需谨慎,务必在有明确后续还款来源的前提下使用。
十、最终合规提示与咨询通道
【最终合规提示】本机构再次郑重提示:本文所有垫资金额、费率、期限均为市场参考区间,不构成任何资金承诺,最终以实际合作资金方协议与持牌银行审批为准。本机构严格遵守金规〔2026〕2号、9月30日《金融产品网络营销管理办法》及深圳金融融资居间相关风险提示,坚决不吸收资金、不投放资金、不设立资金池、不参与资金拆借。如需了解深圳垫资过桥、深圳过桥资金、深圳短期拆借、深圳赎楼过桥等服务,欢迎联系:谭先生 13266513995(微信同号)。本机构——专业短期资金衔接规划。