深圳垫资过桥与短期资金衔接实务:换证垫资置换与贷款审批间隙的时间差管理
一、合规免责声明
本文由深圳荣德源金服撰写,仅作短期资金衔接知识普及与服务说明,不构成任何资金提供或放款承诺。深圳荣德源金服为正规助贷居间服务方,不吸收公众资金、不沉淀客户资金、不从事非法资金拆借。文中深圳垫资过桥、换证垫资置换等业务,均围绕新资金已确定的合规短期衔接场景展开,按天计息、专款专用。所有涉及的新贷款产品均来自合作商业银行与持牌金融机构,最终额度、利率以审批为准。需特别提示:过桥不是长期周转方案,不得以过桥资金借新还旧、盲目置换;监管已多次提示防范高息过桥资金违规转贷风险。请客户先算清时间差,再决定是否使用。
二、什么是垫资过桥
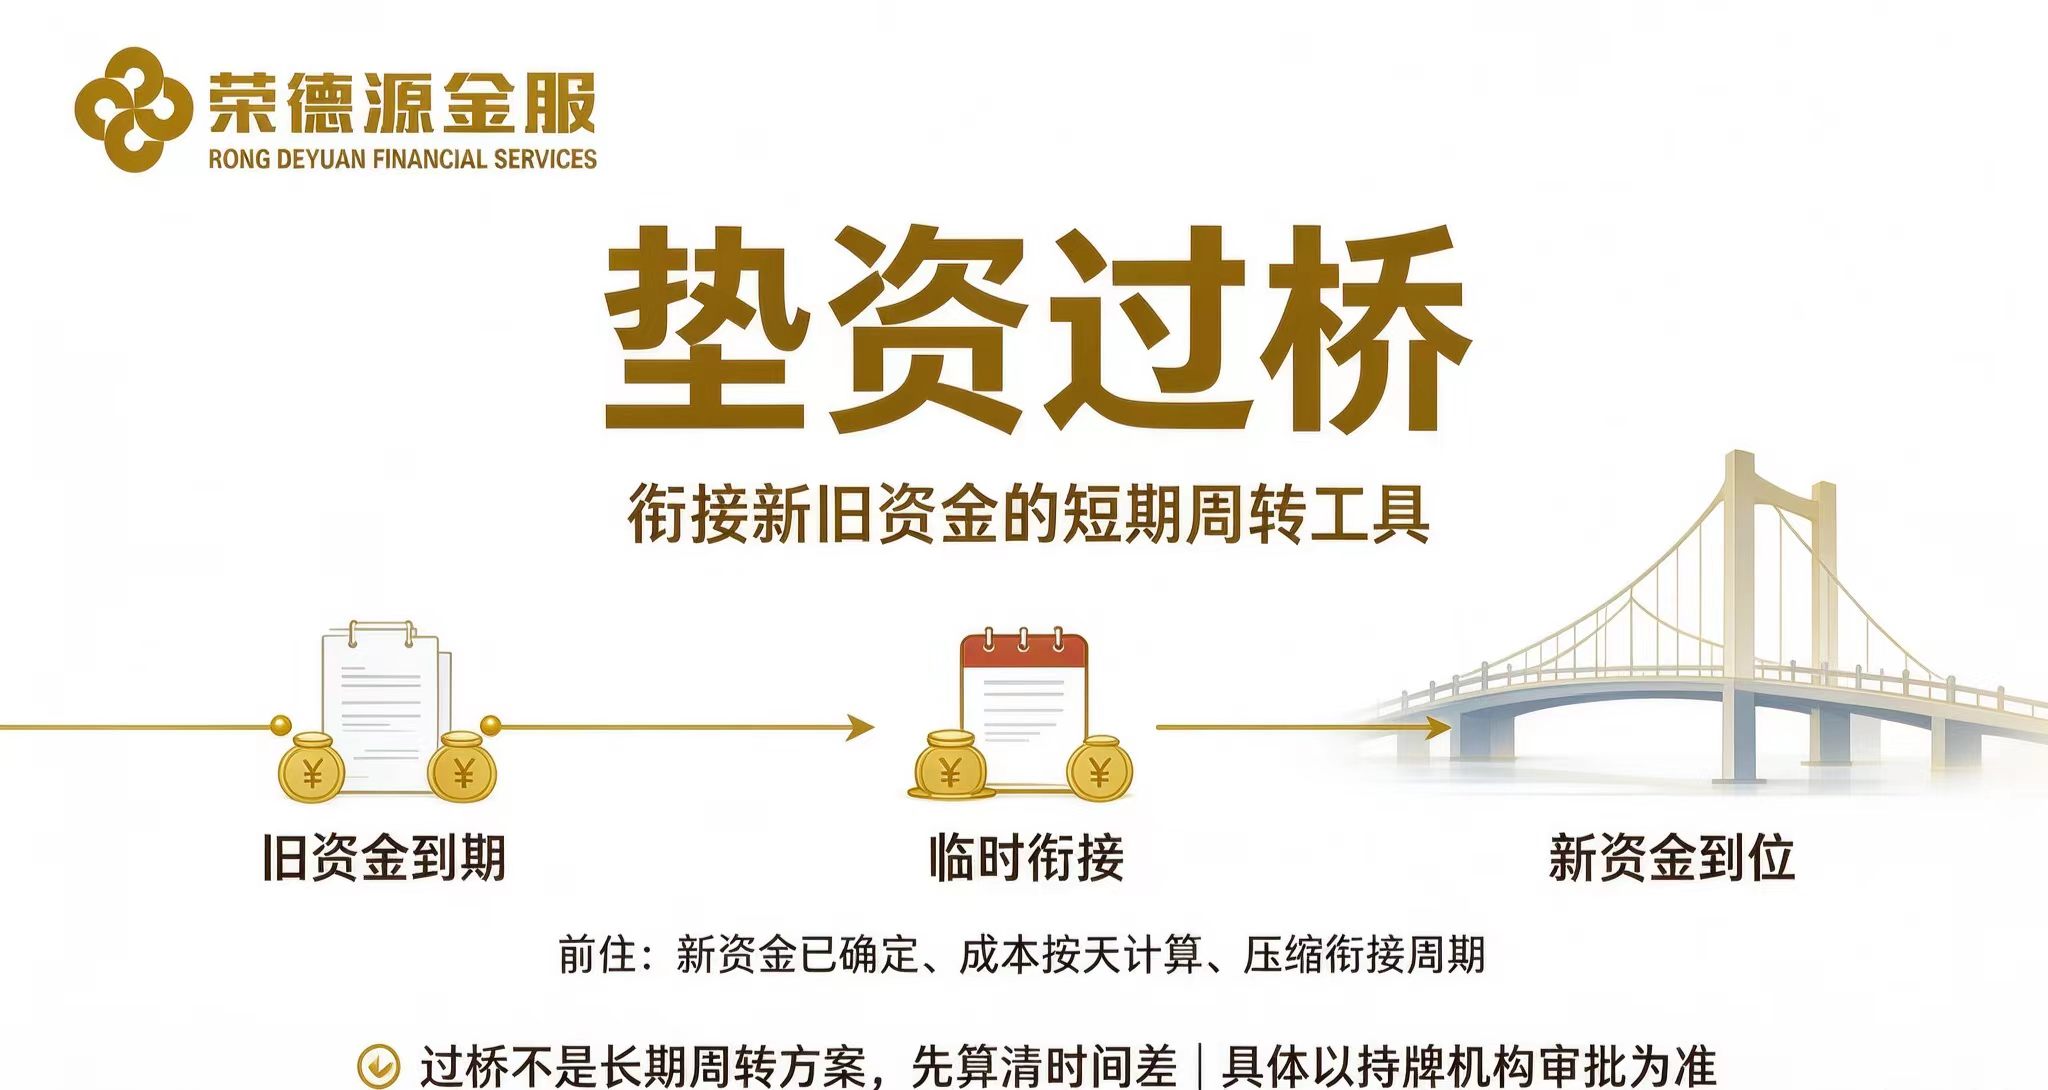
垫资过桥,是指在新资金尚未到位、旧资金必须先结清的时间窗口内,使用一笔短期、按天计息的过渡资金,完成解押、结清或补缴手续,待新贷款放款后立即归还的资金衔接安排。它的本质不是一笔贷款,而是一次时间差管理。
在深圳,最典型的过桥场景有两类。第一类是赎楼转贷过桥:原按揭或经营贷成本偏高,需要先结清旧贷款才能重新办理低息抵押贷,中间需要一笔资金先把旧贷款结清、解除抵押。第二类是安居房换证垫资置换:绿本安居房达到换证年限后,需要先补缴土地出让差价完成绿本转红本,拿到红本后才能申请银行抵押经营贷,中间的补缴资金即由过桥资金垫付,放款后归还。此外,企业贷款到期续贷、投标保证金临时缺口、设备款支付节点衔接等,也可能用到短期过桥。判断一笔过桥是否合理,核心标准只有一条:新资金是否已经确定。如果新贷款只是有可能、尚未批复,盲目垫资就是高风险行为。
三、适用场景与前提条件
适用场景包括:赎楼转贷中旧贷款结清与新贷款放款之间的间隙;绿本安居房换证补缴地价的资金缺口;企业原有对公授信到期、续贷审批期间的临时衔接;到期还款节点前的短期资金调度。
使用过桥必须满足几个前提。第一,新资金已确定,通常已有银行审批结论或明确的放款预期。第二,成本可测算,过桥按天计息,必须把天数、日费用折算清楚,并入综合融资成本。第三,衔接周期可控,关键是压缩从垫资到归还的天数,避免周期被审批或手续拖延拉长。第四,用途单一,过桥资金只用于本次衔接,不得挪作他用。第五,合规底线清晰,不得用过桥资金违规将住房按揭置换为经营贷,不得借新还旧形成债务滚雪球。
四、典型服务场景展开
场景一,赎楼转贷过桥。客户原有贷款年化偏高,拟转办低息抵押贷,需先自筹结清旧贷款。过桥资金先行结清,解押后办理新抵押,新贷款放款当日归还过桥。
场景二,安居房换证垫资置换。绿本安居房业主需补缴地价完成换证,过桥资金垫付补缴款,换证取得红本后申请银行抵押经营贷,放款后归还垫资,实现资产盘活。
场景三,企业续贷衔接。企业原对公授信到期,新授信审批需两周左右,过桥资金先结清旧贷款、维持企业征信不出现逾期,新贷款到位后归还。
场景四,还款节点防逾期。客户在信用卡或贷款到期前几天临时资金调度,用极短期过桥避免逾期上征信,待工资或回款到账即归还。
五、案例分析
案例一:某南山区业主,名下住宅原经营贷余额两百八十万元即将到期,已与合作银行谈妥转办低息抵押贷,预计新贷款两周内放款。咨询梳理后判断:新资金已确定,但旧贷款须先结清才能解押。方案对比:优化前若等待新贷款自然衔接,可能出现旧贷款逾期、影响征信;优化后使用短期过桥资金先结清旧贷款、办理解押,新贷款放款当日归还过桥,实际占用约十二天。合规提示:过桥按天计费,须精确控制天数,资金不得用于其他用途,新贷款用途须真实合规。
案例二:某宝安区家庭,二零一四年购入安居房,现持绿本,达换证年限,需补缴地价约六十万元。咨询梳理后判断:换证后可申请红本抵押经营贷,盘活沉睡资产。方案对比:优化前家庭自筹六十万元压力大、影响经营现金流;优化后通过合规垫资过桥补缴地价,完成绿本转红本,再以红本申请房产抵押经营贷,放款后归还垫资,资产成功转化为可用额度。合规提示:换证手续按不动产登记中心要求办理,全程透明,具体以持牌机构审批为准。
案例三:某龙岗制造企业,原流动资金贷款四百万元本月到期,续贷已进入审批尾声,预计三周内放款。咨询梳理后判断:若不先结清旧贷款,续贷流程无法闭环。方案对比:优化前企业拟用高息民间资金填补,成本高、风险大;优化后使用按天计息的合规短期过桥结清旧贷款,续贷放款后即归还,占用约十八天,避免了逾期与征信损伤。合规提示:过桥仅为衔接工具,企业须确保续贷审批真实推进,不得将其作为长期周转。
六、办理流程
第一步,新资金确认。先确认新贷款已有明确审批结论或放款预期,这是使用过桥的前提。第二步,时间差测算。精确估算旧贷款结清、解押、换证、新贷款放款各环节所需天数,计算过桥占用周期。第三步,成本测算。把过桥按天费用折算并入综合融资成本,与新贷款节省的利息做比较,确认划算。第四步,签订协议与放款。明确资金金额、期限、费率与归还节点,专款专用。第五步,完成解押或换证手续。第六步,新贷款放款当日归还过桥资金,闭环结束。
七、融资避坑与风险警示
其一,新资金没定不要过桥。这是最核心的纪律,新贷款尚未批复就垫资,一旦放款不及,过桥费用会持续累积。其二,警惕高息长占用。过桥按天计息,占用天数越长成本越高,必须尽力压缩衔接周期。其三,警惕借新还旧陷阱。以高息过桥反复借新还旧、盲目置换按揭为经营贷,属于监管明确警示的违规行为。其四,先算总账再动手。把过桥成本、新贷款节省利息、手续费用合并测算,确认净收益为正。其五,选合规资金方。不碰无资质的民间资金池,不签空白协议。其六,留好缓冲。衔接周期要预留合理余量,避免因手续拖延造成被动逾期。
八、常见问答
问一:垫资过桥利息怎么算?答:通常按天计息,具体费率与金额、期限、场景相关,签约前必须折算清楚。
问二:新贷款还没批可以先垫资吗?答:不建议,新资金已确定是使用过桥的前提,否则风险不可控。
问三:绿本转红本必须自己先出钱吗?答:可通过合规垫资过桥补缴地价,换证后以银行抵押放款归还。
问四:过桥一般用多少天?答:以衔接实际所需为准,通常为数天到数周,越短成本越低。
问五:过桥资金安全吗?答:合规过桥专款专用、按天计费,关键在于选择合规资金方并明确归还节点。
问六:用过桥会不会影响征信?答:合规过桥本身不上征信,反而是为了避免旧贷款逾期影响征信。
问七:企业续贷一定需要过桥吗?答:若新旧贷款能无缝衔接则不需要,仅在时间差无法自然覆盖时使用。
问八:深圳荣德源金服提供资金吗?答:深圳荣德源金服是居间方,帮助规划衔接方案与对接合规渠道,不吸收也不沉淀客户资金。
垫资过桥看似只是一笔短期资金,实则对专业度要求很高。它的难点不在资金本身,而在时间差的精确管理。一笔过桥从放款到归还,中间往往隔着旧贷款结清、解押、换证、新贷款审批、抵押登记、新贷款放款等多个环节,任何一个环节拖延一天,过桥费用就多累积一天。因此,使用过桥之前,必须把每个环节所需的时间逐一估算,并预留合理缓冲,才能在控制成本的同时避免被动逾期。
在深圳,赎楼转贷与安居房换证是两类最典型的过桥场景。赎楼转贷过桥解决的是旧贷款结清与新贷款放款之间的间隙;安居房换证垫资置换解决的是补缴地价、完成绿本转红本的资金缺口。两类场景的共同点是:新资金已经确定,过桥只是为了填平新旧之间的时间窗口。如果新贷款尚未批复、换证审批尚不明朗就贸然垫资,一旦新资金延迟,过桥费用会迅速放大,反而吞噬掉原本要节省的利息。
从成本测算角度,过桥必须按天算账。把过桥金额、日费率、预计占用天数相乘,得出过桥总成本,再与新贷款相比旧贷款节省的利息相减,只有净收益为正,这笔过桥才划算。很多客户只看到新贷款利率低,却忽略了过桥的短期高成本,结果两头算账后并不划算。深圳荣德源金服在协助规划时,会先帮客户把这笔账算清楚,再决定是否启动过桥,避免为了降息反而多花钱。
还需要划清合规边界。监管已多次警示,不得利用高息过桥资金盲目借新还旧,不得以经营贷名义违规置换住房按揭贷款。过桥是服务于真实转贷、真实换证、真实续贷衔接的工具,而不是债务滚雪球的助推器。深圳荣德源金服坚持只在新资金已确定、用途真实合规的前提下提供衔接规划,坚决拒绝任何以过桥为名、行违规转贷之实的操作,帮助客户在合规的前提下用好这笔短期资金。
从风险防控看,使用过桥最忌讳的是新资金落空。因此在启动过桥前,务必确认新贷款审批已经走到实质阶段,最好已有明确的放款预期与时间窗口。同时,应与新贷款机构保持沟通,提前告知衔接安排,避免因信息不对称导致放款延迟。把衔接环节的每一个节点责任落实清楚,过桥才能真正做到短、平、快。
从成本意识看,过桥虽然按天计息、看似灵活,但累计起来并不便宜。这也是它只适合短期衔接、不适合长期占用的根本原因。客户应养成先算账、再动手的习惯:把过桥成本与新资金带来的收益或节省相比较,只有当后者明显大于前者时,这笔过桥才值得做。盲目为了转贷而转贷,反而可能得不偿失。
深圳的赎楼、换证、续贷场景常年存在,短期资金衔接需求真实而具体。深圳荣德源金服立足本地政策与银行流程,帮助客户把时间差、成本账、合规边界提前算清楚,让垫资过桥服务于真实的转贷与资产盘活,成为客户融资链条中安全、高效的一环。
从客户教育看,很多客户对过桥的认知存在偏差,要么把它神化为万能资金,要么把它妖魔化为高息陷阱。事实上,它就是一个高度专业化的短期衔接工具:用得好,能帮助客户平稳跨越新旧资金之间的时间窗口;用得不好,则会因周期拉长而放大成本。理性认识它的边界,是用好它的前提。
从流程配合看,过桥能否短平快,很大程度取决于新旧两端的配合效率。新贷款机构的审批节奏、不动产登记中心的办理进度、解押与换证的材料准备,都需要提前对接。深圳荣德源金服会在启动过桥前把这些环节的时间节点逐项排期,让客户对整个衔接过程有清晰预期,避免因信息不透明而产生焦虑。
从合规底线看,深圳荣德源金服始终坚持三条红线:不吸收公众资金、不沉淀客户资金、不诱导违规转贷。所有过桥规划都围绕新资金已确定、用途真实合规的场景展开,坚决拒绝任何以过桥为名、行借新还旧或违规置换之实的操作,让短期资金衔接始终在合规轨道上运行。
从客户案例的普遍规律看,凡是顺利完成过桥衔接的案例,都有一个共同点:新贷款审批已经走到实质阶段、时间窗口明确、客户对成本有清晰认知。深圳荣德源金服把这套经验固化为标准化的时间差管理流程,帮助赎楼转贷、安居房换证、企业续贷等场景下的客户安全、高效地完成短期资金衔接。
补充提示:使用过桥前,建议把旧贷款结清、解押、新贷款放款各环节的办理时限逐项列出并预留缓冲,同时与新旧两端机构保持沟通,确保衔接窗口清晰、周期可控。
需要再次提醒的是,过桥成本按天累积,请务必在启动前确认新资金到位时间,并在放款当日及时归还,避免衔接周期被无谓拉长。只有把时间差与成本账算在前面,短期过桥才能真正服务于真实的转贷与资产盘活,而不是沦为借新还旧的风险工具。深圳荣德源金服始终以新资金已确定、用途真实合规为前提,帮助客户安全度过资金衔接的关键窗口。
九、总结
垫资过桥是一个高度专业的短期资金管理工具,它的价值不在钱本身,而在于把新旧资金之间的时间差精准填平。赎楼转贷、安居房换证、企业续贷衔接,本质上都是在新资金已确定的前提下,用一笔按天计息的过渡资金完成合规闭环。深圳荣德源金服帮助客户在动手前把时间差、成本账、合规边界算清楚,让过桥服务于真实的转贷与资产盘活,而不是沦为借新还旧的风险放大器。
十、最终合规提示
本文案例为基于深圳本地真实衔接场景的虚构示意,仅用于说明服务逻辑。所有费用、周期与新贷款条款均为示意,具体以持牌金融机构审批与合同约定为准。深圳荣德源金服不吸收公众资金、不沉淀客户资金、不从事非法拆借,坚决拒绝包批承诺与违规转贷引导。请客户先确认新资金、算清时间差,理性使用短期过桥,按时履约。